Ein Konsortium vereint Partner, die einander in den meisten Fällen nicht gewählt hätten. Ein kapitalintensives Energie- oder Infrastrukturprojekt erfordert Summen, die kein Akteur allein aufbringen will oder kann. Also werden Ressourcen gebündelt, Kosten geteilt, Fachwissen zusammengeführt und Risiken verteilt. Die Konstruktion ist wirtschaftlich folgerichtig. Was sie selten hervorbringt, ist eine Governance, die der Tragweite des Vorhabens gerecht wird.
Insbesondere nach französischem Recht besitzt das Konsortium keine eigene Rechtspersönlichkeit. Alles beruht auf dem Vertrag: Aufteilung von Investitionen und Erlösen, Entscheidungsmechanismen, Streitbeilegung, Verantwortlichkeiten jedes Partners. Das Potenzial eines Vorhabens, ob an Umsatz oder an Ergebnis gemessen, kann durch eine schlecht konzipierte Governance zunichtegemacht werden. Bevor ein Partner sich bindet, sollte er die anderen derselben Prüfung unterziehen, die er einem Übernahmeziel vorbehalten würde. Vier Faktoren bestimmen das Risiko.
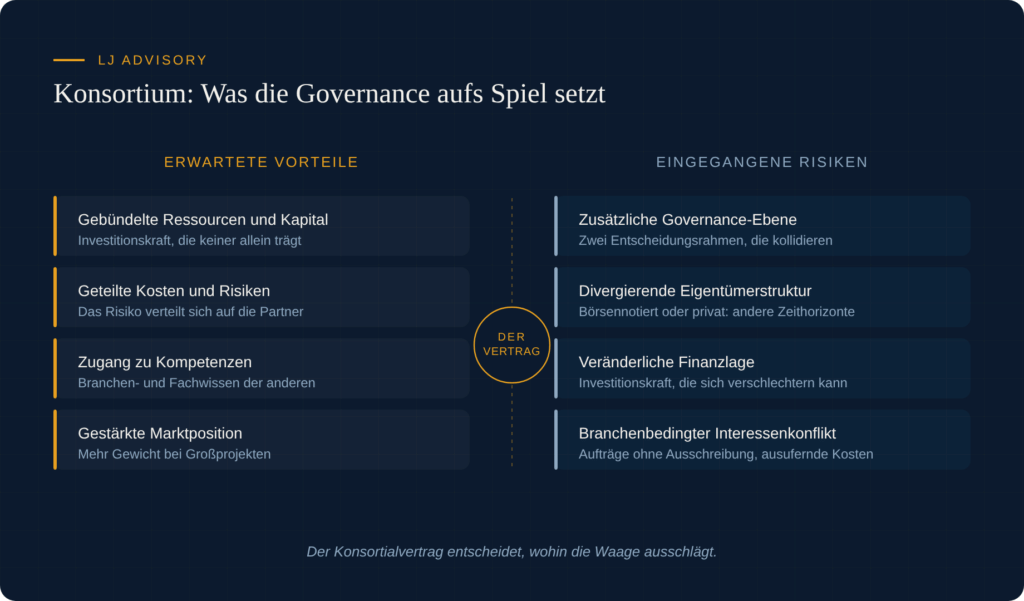
Die zusätzliche Governance-Ebene. Jedes Unternehmen bringt seine eigenen Regeln, Prozesse und Entscheidungsmodelle mit. Das Konsortium selbst legt lediglich einen Rahmen in groben Zügen fest. In der Praxis wird daher jede Entscheidung zweimal beurteilt: auf Ebene des Konsortiums und anschließend am Maßstab der internen Standards jedes Partners. Dass diese Regelwerke nicht übereinstimmen, ist die Regel, nicht die Ausnahme. Um voranzukommen, setzt sich ein Partner mitunter bewusst in Widerspruch zu seinen eigenen Verfahren. Dann ist es Aufgabe des federführenden Partners, für die Entscheidung zu werben und sie zu vermitteln. Fehlt die Zustimmung, stellt sich die Blockade ein: Es müssen maßgeschneiderte Regeln entworfen werden, etwa für Beschaffung oder Engineering, und die Ausarbeitung und Genehmigung konsortiumseigener Verfahren wird rasch zu einem erheblichen Aufwand.
Die Eigentümerstruktur. Eine börsennotierte Gesellschaft und ein Unternehmen in der Hand privater Investoren beurteilen dasselbe Projekt nicht nach demselben Maßstab. Die erste, kurzfristigen Renditeanforderungen verpflichtet, denkt in klassischen Kennzahlen: Ergebnis, Kapitalwert, interner Zinsfuß. Ein heute vereinnahmter Euro ist für sie mehr wert als ein morgen vereinnahmter, eine Folge der Diskontierung, und sie setzt die Mittel ein, die nötig sind, um diesen Horizont zu halten. Die zweite, dem Druck des Kapitalmarkts entzogen, erlaubt sich einen ganz anderen Steuerungshorizont, weniger abhängig von Cashflow-Prognosen und von den makroökonomischen Parametern einer Bewertung zu einem bestimmten Stichtag. Am Verhandlungstisch gehen diese beiden Uhren nicht gleich, und die Differenz betrifft die Stellgrößen des Projekts selbst.
Die Finanzlage der Partner. Bei Unterzeichnung hat jeder Partner Zusicherungen zu seiner Investitionskraft abgegeben. Selten jedoch wurden Geschäftsplan und Abschlüsse jeder Partei einer Prüfung unterzogen, die einer Due Diligence gleichkäme. Zudem verändert sich eine Finanzlage mit der Zeit. Schwer wiegt hier die Verwendung der Erlöse aus dem Vorhaben: Je nachdem, ob ein Partner sie für künftige Investitionen in das Projekt zurückstellt oder zur Finanzierung anderer Gesellschaften seines Konzerns heranzieht, ändert sich seine Strategie, und die Umsetzung gerät ins Wanken. Was bei Unterzeichnung gesichert war, ist es zur Halbzeit nicht zwangsläufig noch.
Die Herkunftsbranche. Der Partner, dessen Geschäft dem Gegenstand des Projekts am nächsten liegt, beherrscht dessen Ausführungsrisiken am besten. Dieser Vorteil hat seine Kehrseite: Er wird versuchen, die Aufträge seines eigenen Tätigkeitsfelds an sich zu ziehen, und jede Abwägung wird zur Verhandlung nach dem Prinzip von Geben und Nehmen. Wird kein neutrales Ausschreibungsverfahren eingehalten, schlägt sich das in Mehrkosten für die übrigen Partner nieder, bis hin zu Qualitätsmängeln, wenn die Qualifikation des wirtschaftlichsten Bieters überschätzt wurde. Am anderen Ende entdeckt der mit der Branche am wenigsten vertraute Partner die Risiken erst unterwegs. Ein Finanzinvestor, der sich außerhalb seines gewohnten Umfelds engagiert, ist auf Dritte angewiesen, um das Rendite-Risiko-Profil zu beurteilen; steht eine technische Frage an, bezahlt das Projekt seine Unentschlossenheit mit einer verlängerten Bindung von Ressourcen. Der am wenigsten Qualifizierte gibt allen das Tempo vor.
Was wirklich schützt: der Vertrag. Diese vier Risiken haben einen gemeinsamen Nenner: Sie werden im Vorfeld, im Vertrag, neutralisiert – oder gar nicht. Der Umfang der Investitionen und Tätigkeiten muss dort rechtlich verbindlich festgeschrieben werden. Ein Investitionszeitplan, die Modalitäten zur Anpassung seines Umfangs, die Verpflichtungen jedes Partners: Schriftlich fixiert, halten sie das Projekt auf dem ursprünglich vorgezeichneten Kurs; dem guten Willen überlassen, öffnen sie der Minimalinvestition die Tür und führen zu Erträgen unter Plan, sobald die Partner ungleich aufgestellt sind.
Die Lehre lässt sich in einem Satz fassen. In einem Konsortium ist das erste Risiko weder technischer noch finanzieller Natur: Es ist ein Governance-Risiko, und es entscheidet sich vor dem ersten investierten Euro. Die Partner, ihre Governance, ihre Eigentümerstruktur, ihre Finanzen und ihr Geschäft derselben Prüfung zu unterziehen wie den Vermögenswert selbst, ist keine Vorsichtsmaßnahme zur bloßen Beruhigung. Es ist die Voraussetzung dafür, dass das Vorhaben hält, was es verspricht, und es steht im Mittelpunkt unserer Arbeit in Kapitalallokation und Strategie im Vorfeld komplexer Transaktionen.