Un consortium réunit des partenaires qui, le plus souvent, ne se seraient pas choisis. Un projet capitalistique d’énergie ou d’infrastructure mobilise des montants qu’aucun acteur n’entend, ou ne peut, engager seul. On met alors les ressources en commun, on mutualise les coûts, on agrège les expertises, on répartit le risque. Le montage relève de l’évidence économique. Ce qu’il engendre rarement, c’est une gouvernance à la mesure de l’enjeu.
En droit français notamment, le consortium est dépourvu de personnalité juridique. Tout repose sur le contrat : répartition des investissements et des revenus, mécanismes de décision, règlement des différends, responsabilités de chacun. Le potentiel d’une opération, qu’on le mesure en chiffre d’affaires ou en résultat, peut être anéanti par une gouvernance mal conçue. Avant d’y souscrire, chaque partenaire devrait soumettre les autres à l’examen qu’il réserverait à une cible. Quatre facteurs en commandent le risque.
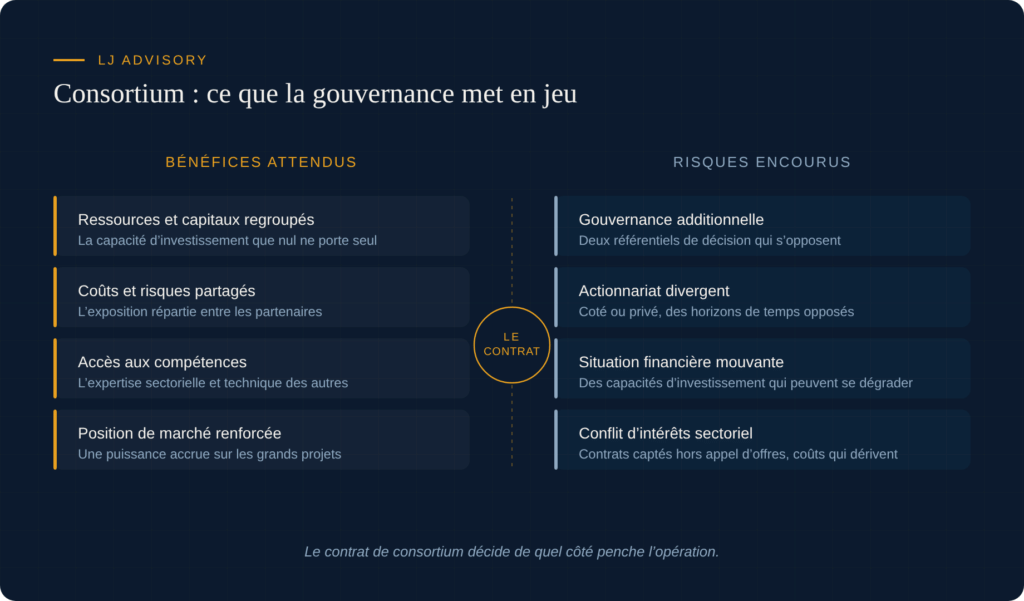
La gouvernance additionnelle. Chaque société se présente avec ses propres règles, ses processus, son modèle de décision. Le consortium, lui, ne fixe qu’un cadre à grands traits. En pratique, toute décision est donc appréciée deux fois : à l’échelle du consortium, puis au regard des standards internes de chaque partenaire. Le désalignement de ces référentiels est la règle, non l’exception. Pour progresser, un partenaire consent parfois à se placer délibérément en porte-à-faux avec ses propres procédures. Il revient alors à l’associé de référence d’en faire la promotion et la pédagogie. Faute d’adhésion, le blocage s’installe : il faut concevoir des règles sur mesure, sur les achats ou l’ingénierie, et le travail de rédaction puis d’approbation de ces procédures propres au consortium devient vite considérable.
La nature de l’actionnariat. Une société cotée et une société aux mains d’investisseurs privés n’apprécient pas un même projet selon la même grille. La première, tenue par des impératifs de rentabilité à court terme, raisonne en indicateurs classiques : résultat, valeur actuelle nette, taux de rentabilité interne. Un euro encaissé aujourd’hui vaut pour elle davantage qu’un euro encaissé demain, effet de l’actualisation, et elle engagera les moyens nécessaires pour tenir cet horizon. La seconde, soustraite à la pression du marché, s’autorise un tout autre temps de gestion, moins asservi aux prévisions de flux et aux paramètres macroéconomiques d’une valorisation à un instant donné. Autour de la table, ces deux horloges ne sonnent pas ensemble, et la divergence porte sur les variables mêmes du projet.
La situation financière des partenaires. À la signature, chacun a produit des garanties sur sa capacité d’investissement. Il est pourtant rare que le plan d’affaires et les comptes de chaque partie aient fait l’objet d’un examen comparable à une due diligence. Or une situation financière se déforme avec le temps. L’affectation du revenu de l’opération pèse ici lourdement : selon qu’un partenaire le provisionne pour des investissements futurs dans le projet ou pour financer d’autres entités de son groupe, sa stratégie se réoriente, et l’exécution s’en trouve fragilisée. Ce qui était acquis à la signature ne l’est plus nécessairement à mi-parcours.
Le secteur d’origine. Le partenaire dont le métier est le plus proche de l’objet du projet en maîtrise le mieux les risques d’exécution. L’atout a sa contrepartie : il cherchera à capter les contrats relevant de son activité, et chaque arbitrage se mue en négociation, selon une logique de donnant-donnant. Le non-respect d’une procédure d’appel d’offres neutre se traduit alors en surcoûts pour les autres, voire en défauts de qualité lorsque les qualifications du mieux-disant ont été surestimées. À l’autre extrémité, le partenaire le moins familier du secteur découvre les risques en cours de route. Un investisseur financier engagé hors de son univers habituel dépend d’un tiers pour apprécier le couple rendement-risque ; confronté à une question technique, son indécision se paie en mobilisation prolongée des ressources du projet. Le moins qualifié impose son rythme à l’ensemble.
Ce qui protège réellement : le contrat. Ces quatre risques partagent un dénominateur : ils se neutralisent en amont, dans le contrat, ou ne se neutralisent pas. L’étendue des investissements et des activités doit y recevoir une portée juridique et contraignante. Un échéancier d’investissement, les modalités de révision de son périmètre, les engagements souscrits par chacun : formalisés, ils maintiennent le projet sur le dessin initial ; laissés à la seule bonne volonté, ils ouvrent la voie à l’investissement a minima, et à des bénéfices en deçà du plan dès lors que les parties sont disparates.
La leçon tient en une phrase. Dans un consortium, le risque premier n’est ni technique ni financier : il est de gouvernance, et il se joue avant le premier euro investi. Soumettre ses partenaires, leur gouvernance, leur actionnariat, leurs finances et leur métier, au même examen que l’actif lui-même n’est pas une précaution de confort. C’est la condition pour que l’opération tienne ses promesses, et c’est au cœur de notre travail d’allocation de capital et de stratégie en amont des opérations complexes.