Der zuletzt hinterlegte Jahresabschluss weist ein positives Betriebsergebnis aus. Die Geschäftstätigkeit wächst, Warnsignale sind nicht zu erkennen. Drei Jahre später eröffnet das Handelsgericht ein Insolvenzverfahren.
Das ist kein Einzelfall. Von den 12.925 hier betrachteten Unternehmensinsolvenzen betrifft nahezu jede vierte ein Unternehmen, das im letzten veröffentlichten Geschäftsjahr operativ profitabel war. Die Gewinn- und Verlustrechnung hatte sie nicht als gefährdet ausgewiesen. Die Bilanz schon.
Genauer gesagt: die zeitliche Lücke zwischen Aus- und Einzahlungen. Damit stellt sich die Frage, die jedes Investmentkomitee bei einem nicht börsennotierten Zielunternehmen beschäftigt, und zwar in doppelter Form. Lässt sich das Insolvenzrisiko eines Unternehmens rechtzeitig erkennen? Und fördert maschinelles Lernen, angewandt auf die hinterlegten Jahresabschlüsse, Warnsignale zutage, die der klassischen Bilanzanalyse entgehen – und zwar so, dass sich jede Prognose nachvollziehen lässt?
Die Antworten sind weiter unten beziffert, ebenso wie ihre konkrete Bedeutung in den einzelnen Phasen einer Transaktion, von der Origination bis zur Verhandlung.
Nicht börsennotierte Unternehmen hinterlassen nur eine Spur
Bei einem börsennotierten Unternehmen kündigen sich Schwierigkeiten an. Der Aktienkurs fällt, Analysten senken ihre Schätzungen, das Rating verschlechtert sich – all das ist Monate früher ablesbar, als es sich in der Rechnungslegung niederschlägt. In einem vergleichbaren Modell für börsennotierte US-Unternehmen zählt dieses Urteil des Kapitalmarkts zu den drei stärksten Signalen.
Bei einem nicht börsennotierten französischen Unternehmen fehlen diese Signale: kein Aktienkurs, kein Rating, keine Analysten. Kleinere Gesellschaften können zudem beantragen, dass ihre Abschlüsse vertraulich bleiben, und viele machen davon Gebrauch. Allen Zielunternehmen bleibt damit nur eine gemeinsame Spur: der beim Handelsregister hinterlegte Jahresabschluss.
Das ist eine Einschränkung – und zugleich das, was die Aufgabe reizvoll macht. Wenn es ein Signal gibt, dann steckt es in den Abschlüssen, oder nirgends.
Datengrundlage, Abgrenzung und Methodik
Die Daten: sämtliche beim nationalen französischen Unternehmensregister hinterlegten Jahresabschlüsse, insgesamt 4,85 Millionen Abschlüsse von annähernd 1,15 Millionen nicht börsennotierten Gesellschaften, verknüpft mit 648.623 Bekanntmachungen zu Insolvenzverfahren aus den Jahren 2012 bis 2025. Berücksichtigt werden ausschließlich die Beschlüsse zur Eröffnung eines gerichtlichen Sanierungsverfahrens (redressement judiciaire) oder einer gerichtlichen Liquidation.
Die Abgrenzung: Wir haben die Grundgesamtheit bewusst eingeschränkt. In den Rohdaten dominieren Kleinstunternehmen die Stichprobe der insolventen Gesellschaften. Berücksichtigt werden daher nur Unternehmen mit einer Bilanzsumme von mindestens 1 Million Euro – eine gesetzte Schwelle, die unter der Bilanzsummengrenze von 2 Millionen Euro für Kleinstunternehmen liegt, aber ausreicht, um sich von dieser Population zu lösen und dem Kreis anzunähern, den Fonds und strategische Erwerber tatsächlich ins Visier nehmen. Nach diesem Filter umfasst die Analyse 1.895.118 hinterlegte Abschlüsse von 388.139 Unternehmen, darunter 12.925 Insolvenzen, also 3,3 % der berücksichtigten Grundgesamtheit.
Diese Dreijahres-Insolvenzquote von 3,3 % wurde für die gesamte berücksichtigte Grundgesamtheit ermittelt, ohne Gewichtung und ohne Matching. Sie liegt – bei abweichender Abdeckung und Periode – in der Größenordnung der amtlichen Insolvenzstatistik: die erste Plausibilitätsprüfung, die eine solche Zahl bestehen muss.
Die Fragestellung: nicht „Wird diese Gesellschaft eines Tages insolvent?“ – eine Frage, die niemandem hilft –, sondern „Wird binnen drei Jahren ein Insolvenzverfahren über ihr Vermögen eröffnet?“, ein Horizont, der dem einer Investmentthese entspricht. Als Insolvenz gilt im Folgenden ausschließlich die Eröffnung eines gerichtlichen Sanierungs- oder Liquidationsverfahrens, datiert auf den Eröffnungsbeschluss; nicht jeder Zahlungsverzug ist gemeint. Das französische Sauvegarde-Verfahren bleibt außer Betracht: Es wird eröffnet, bevor das Unternehmen zahlungsunfähig ist, solange es seine Verbindlichkeiten noch bedient, und es mitzuzählen hieße, ein Unternehmen, das vorausschauend gehandelt hat, den Insolvenzen zuzurechnen. Auch der Beschluss, der einen Sanierungsplan bestätigt, bleibt außer Betracht, aus einem anderen Grund: Er ergeht mehrere Monate nach der Eröffnung und würde die Insolvenz zu spät datieren – was eine Messung verzerren würde, die an den drei Jahren nach dem letzten Abschluss ansetzt.
Der Zeitraum: vierzehn Geschäftsjahre, bis 2025. Die Daten umfassen damit die Coronapandemie, die Stützungsmaßnahmen, unter denen die Zahl der eröffneten Verfahren stark zurückging, und den anschließenden Nachholeffekt.
Der Test: Das Modell wird an den Geschäftsjahren bis 2019 trainiert und ausschließlich an den Abschlüssen des Jahres 2022 beurteilt, die es nie gesehen hat. Der Testdatensatz umfasst 283.788 Abschlüsse; auf 5.170 davon folgt binnen drei Jahren eine Insolvenz. Zusätzliche Kontrolle: Bei den Gesellschaften, von denen das Modell im Training keinen einzigen Abschluss gesehen hatte, sinkt die Trennschärfe um rund drei Punkte, ohne Bruch.
Fast jede vierte Insolvenz trifft ein operativ profitables Unternehmen
Von den insolventen Unternehmen wiesen 23,6 % im letzten veröffentlichten Geschäftsjahr ein positives Betriebsergebnis aus: 3.047 Gesellschaften, in einer Stichprobe, in der der Verlust nach wie vor das häufigste Warnsignal ist.
Was sie von den profitablen Unternehmen unterscheidet, die solvent bleiben, zeigt sich nicht in der Gewinn- und Verlustrechnung, sondern in der Liquidität, die ihr Geschäft bindet: Vorräte und Kundenforderungen, die zu finanzieren sind, abzüglich der Lieferantenkredite. Kurz: im Working-Capital-Bedarf.
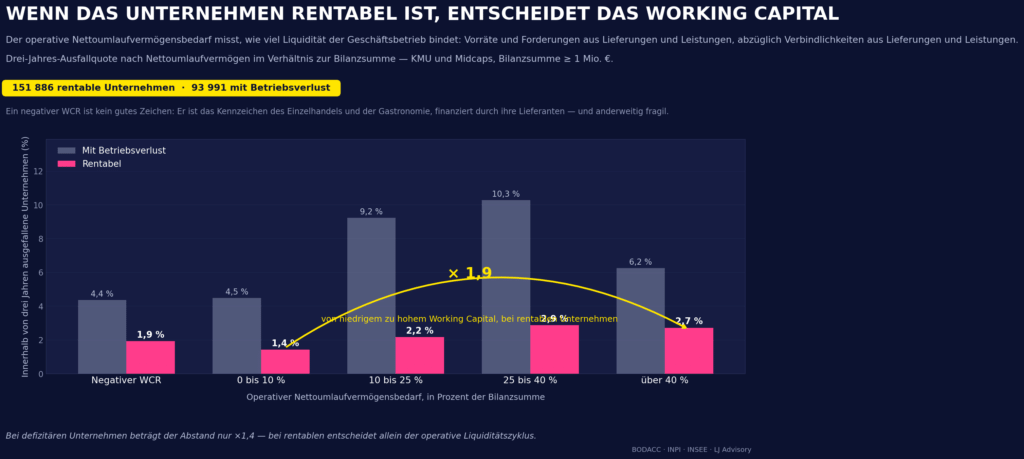
Bei 151.886 operativ profitablen und 93.991 verlustbringenden Unternehmen ist der Befund eindeutig. In der profitablen Gruppe verdoppelt sich die Insolvenzquote nahezu (×1,9 in der Grafik), je stärker der betriebliche Working-Capital-Bedarf die Bilanz belastet: 1,4 %, solange er unter 10 % der Bilanzsumme bleibt, 2,7 bis 2,9 % oberhalb von 25 %.
Für die verlustbringenden Unternehmen weist die Grafik nur einen Faktor von ×1,4 aus – doch dieser vergleicht die beiden äußeren Bänder; dazwischen steigt die Quote bis auf 10,3 %. Der Working-Capital-Bedarf belastet also auch sie; nur hat der Verlust den Fall bereits kenntlich gemacht, und bei gleichem Bedarf werden diese Unternehmen zwei- bis viermal so häufig insolvent wie die profitablen. Anders gesagt: Der Working-Capital-Bedarf ist kein Indikator unter vielen, sondern derjenige, der den Ausschlag gibt, wenn die Gewinn- und Verlustrechnung beruhigt. Genau das ist die Lage eines Zielunternehmens, das die erste Vorauswahl eines Investmentkomitees passiert hat.
Dabei ist Vorsicht bei der Interpretation geboten: Ein negativer Working-Capital-Bedarf ist kein Ausweis von Solidität. Bei den profitablen Unternehmen geht er mit einer Insolvenzquote von 1,9 % einher, höher als im Band von 0 bis 10 %. Er ist typisch für Einzelhandel und Gastronomie, die sich über Lieferantenkredite finanzieren und aus anderen Gründen krisenanfällig sind. Das geringste Risiko liegt knapp über null, nicht beim niedrigstmöglichen Wert.
Welche Signale das Modell zum Insolvenzrisiko besonders stark gewichtet
Der vorstehende Befund ergibt sich aus den Rohdaten, ohne Modell. Bleibt die Frage, ob ein Modell des maschinellen Lernens, das ohne besondere Vorgabe trainiert wurde, zur selben Lesart gelangt. Es kommt ihr nahe, doch die Antwort fällt differenzierter aus als erwartet.
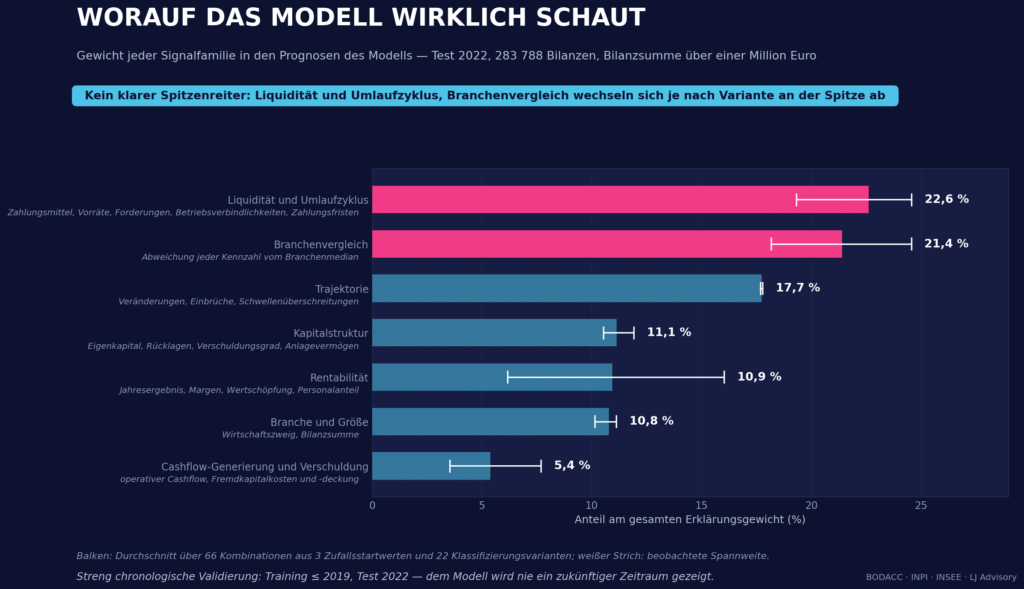
Jede Schätzung des Modells lässt sich in Beiträge zerlegen, Posten für Posten. Im Testdatensatz nach Merkmalsgruppen zusammengefasst, ergeben diese Beiträge die obige Rangfolge, und deren erste Erkenntnis lautet: Keine Gruppe dominiert. Der Liquiditätszyklus (22,6 %) und die Position des Unternehmens im Branchenvergleich (21,4 %) liegen gleichauf, vor der Entwicklung im Zeitverlauf (17,7 %). Es folgen die Finanzstruktur (11,1 %), die Rentabilität (10,9 %), die reinen Branchen- und Größenmerkmale (10,8 %) sowie Innenfinanzierung und Schuldendienst (5,4 %).
Die weißen Linien sagen das Wesentliche: Die Spannen der beiden führenden Gruppen überschneiden sich, und je nach Messung liegt die eine oder die andere vorn. Nach dem einen dominierenden Faktor zu suchen, wäre daher ein Lesefehler – es gibt zwei, von gleichem Gewicht: die im Geschäft gebundene Liquidität und die Abweichung vom Branchenüblichen. Die Entwicklung im Zeitverlauf folgt unmittelbar dahinter und ist das stabilste Gewicht der gesamten Grafik: 17,7 %, bei jeder Messung. Das untere Ende der Rangfolge ist mit mehr Vorsicht zu lesen – nur wenige Punkte trennen Finanzstruktur, Rentabilität und Größenmerkmale, und diese Reihenfolge ist nicht gesichert.
Dieses enge Beieinander ist kein Zufall; es folgt aus der oben gewählten Abgrenzung. Bei Kleinstunternehmen erklärt die Liquidität nahezu das gesamte Risiko, weil es oft wenig anderes zu beobachten gibt: eine kaum ausgeprägte Finanzstruktur, ein Branchenvergleich, der auf dieser Ebene wenig aussagt. Mittelständische Unternehmen verfügen dagegen bereits über eine Finanzstruktur, eine Historie und einen Platz in ihrer Branche, und diese drei Dimensionen gewinnen nahezu dasselbe Gewicht wie der Liquiditätszyklus. Ein Zielunternehmen dieser Größe zu beurteilen, heißt, sie zusammen zu lesen.
Die Position im Branchenvergleich verdient besondere Aufmerksamkeit: Sie teilt sich die Spitze mit dem Liquiditätszyklus, während ihr Beitrag in der ungefilterten Grundgesamtheit marginal war. Ihre Botschaft ist leicht auszusprechen und in der Praxis leicht zu übersehen: Nicht das Niveau einer Kennzahl zählt, sondern ihr Abstand zur Norm der Branche. Ein Working-Capital-Bedarf von 20 % der Bilanzsumme wäre im Lebensmitteleinzelhandel, wo er üblicherweise negativ ist, ein Alarmsignal; im Baugewerbe ist er ein gängiges Niveau.
Die Rentabilität liegt mit durchschnittlich 10,9 % im Mittelfeld – der am wenigsten belastbare Wert der Grafik, denn er schwankt zwischen 6,2 % und 16,0 %, je nachdem, welcher Gruppe Steuern, Abschreibungen und Finanzergebnis zugeordnet werden. Daraus lässt sich nicht schließen, sie sei gegenüber den übrigen Kennzahlen redundant. Gültig bleibt – und das folgt nicht aus dieser Rangfolge, sondern aus dem Befund zu Beginn –, dass sie dort nicht trennt, wo es darauf ankommt: Ein Unternehmen mit Verlust erkennt jeder grobe Filter; zu unterscheiden sind die profitablen Unternehmen, und bei ihnen sagt das Ergebnis konstruktionsbedingt nichts.
Das Baugewerbe als Lehrbeispiel
Der Mechanismus lässt sich an einer Branche mit bloßem Auge ablesen. Unternehmen mit spezialisierten Bautätigkeiten bilden die größte Branchengruppe der Stichprobe und weisen das ausgeprägteste Finanzprofil auf.
| Baugewerbe | Übrige Branchen | |
|---|---|---|
| Working-Capital-Bedarf / Bilanzsumme (Median) | 13,9 % | 6,7 % |
| Kundenforderungen / Bilanzsumme (Median) | 24,5 % | 15,1 % |
| Dreijahres-Insolvenzquote | 7,5 % | 3,0 % |
Ein relativer Working-Capital-Bedarf mehr als doppelt so hoch wie im Rest der Wirtschaft, ein Anteil der Kundenforderungen, der um mehr als die Hälfte darüber liegt. Das Geschäftsmodell erklärt es vollständig: Die Leistung wird erbracht, bevor sie bezahlt wird, Abschlagsrechnungen werden verspätet beglichen, und Sicherheitseinbehalte binden bis zu 5 % der Auftragssumme noch ein Jahr nach der Abnahme. Das Bauunternehmen finanziert seinen Auftraggeber.
Das Ergebnis gehört zu den aufschlussreichsten der Analyse. Von den operativ profitablen Bauunternehmen werden 5,2 % binnen drei Jahren insolvent, gegenüber 1,8 % bei den operativ profitablen Unternehmen der übrigen Branchen insgesamt. Nahezu das Dreifache, obwohl alle ein positives Betriebsergebnis ausweisen. Eine positive Marge gleicht einen stockenden Zahlungseingang nicht aus.
In welchen Branchen sich Insolvenzen konzentrieren
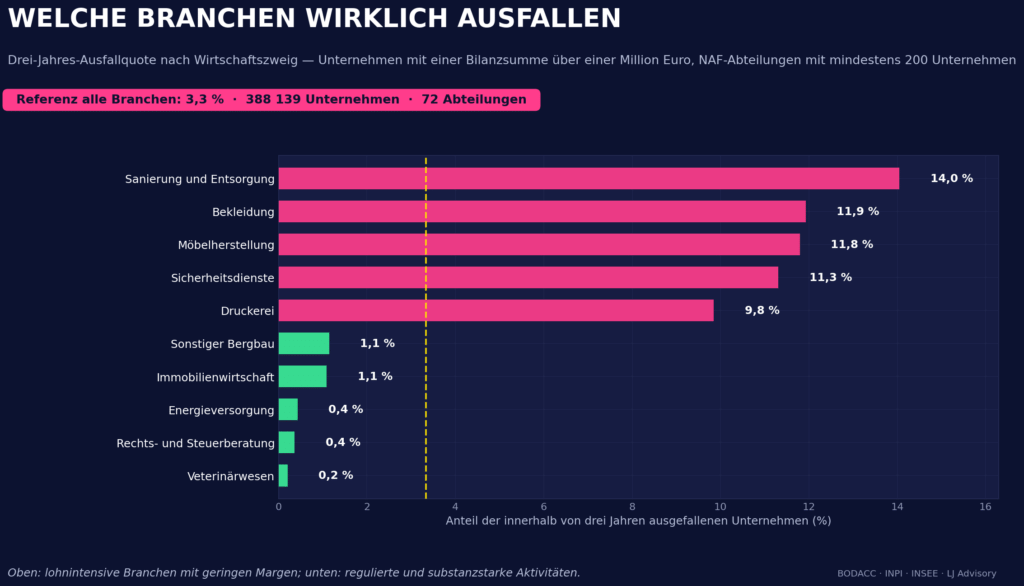
Wir wollten die Branchen nach ihrer Insolvenzanfälligkeit ordnen. Die Daten liefern diese Rangfolge – und etwas Nützlicheres: eine Trennlinie. Fünf Wirtschaftsabteilungen der französischen NAF-Klassifikation erreichen oder übersteigen 9,8 %, das Dreifache des Durchschnitts von 3,3 %. Fünf weitere liegen unter 1,2 %, also bei höchstens einem Drittel des Durchschnitts. Zwischen beiden Gruppen liegt ein Verhältnis von etwa zehn zu eins. Innerhalb der am stärksten betroffenen Gruppe ist die genaue Reihenfolge dagegen offen: Einige hundert Unternehmen je Abteilung genügen, um eine erhöhte Quote zu belegen, hier aber nicht, um die zweite von den beiden folgenden zu unterscheiden. Entscheidend ist daher nicht der Rang einer Branche, sondern ihre Zugehörigkeit zur Gruppe um 10 % oder zu jener um 1 %.
| Am stärksten betroffen | Insolvenzquote | Am widerstandsfähigsten | Insolvenzquote |
|---|---|---|---|
| Umweltsanierung und Dekontamination | 14,0 % | Veterinärwesen | 0,2 % |
| Herstellung von Bekleidung | 11,9 % | Rechts- und Steuerberatung, Wirtschaftsprüfung | 0,4 % |
| Herstellung von Möbeln | 11,8 % | Energieversorgung | 0,4 % |
| Wach- und Sicherheitsdienste, Detekteien | 11,3 % | Grundstücks- und Wohnungswesen | 1,1 % |
| Druckgewerbe | 9,8 % | Sonstiger Bergbau, Gewinnung von Steinen und Erden | 1,1 % |
Diese Linie verläuft nicht dort, wo man sie erwarten würde, zwischen Industrie und Dienstleistung. Sie trennt Tätigkeiten, deren Marge ständig neu verhandelt wird – bei jedem Auftrag, bei jeder Ausschreibung –, von jenen, deren Erlöse durch Regulierung oder einen Vermögenswert geschützt sind. Auf der einen Seite Bekleidung, Möbel, Druck und Sicherheitsdienste; auf der anderen Veterinärwesen, Rechts- und Steuerberatung, Energie und Immobilien. Unternehmen der ersten Gruppe werden zehnmal so häufig insolvent wie jene der zweiten.
Am stärksten betroffen
Umweltsanierung und Dekontamination. Diese Unternehmen sanieren Standorte: Asbestentsorgung, Dekontamination von Böden und Grundwasser, Wiederherstellung ehemaliger Industrieflächen. Ein projektbasiertes Geschäft, häufig zu Pauschalpreisen für öffentliche oder industrielle Auftraggeber erbracht; regulatorische Auflagen sind vorzufinanzieren, die Schlusszahlung erfolgt erst bei der Abnahme. Vierzehn Prozent dieser Unternehmen waren binnen drei Jahren nach ihrem letzten Abschluss Gegenstand eines Eröffnungsbeschlusses: das Vierfache des Gesamtdurchschnitts und die höchste Quote der zweiundsiebzig berücksichtigten Wirtschaftsabteilungen. Die Erklärung liegt wahrscheinlich eher im Geschäftsmodell als in der Technik des Metiers: wenig Anlagevermögen, ein Working-Capital-Bedarf, der zwischen zwei Aufträgen die Liquidität aufzehrt, und Margen, die bei jeder Ausschreibung neu verhandelt werden. Zur Klarstellung: Sammlung, Behandlung und Beseitigung von Abfällen gehören zu einer benachbarten Wirtschaftsabteilung mit deutlich größeren Betreibern und sind hier nicht erfasst.
Bekleidung, Möbel, Druck: 9,8 % bis 11,9 %, das Drei- bis Vierfache des Durchschnitts. Diese drei Wirtschaftsabteilungen teilen ein Profil: arbeitsintensive Fertigung unter starkem Preiswettbewerb. Produktionsanlagen, die abzuschreiben sind, kurze Serien, eine sehr preissensible Kundschaft – und ihr gegenüber Importe, die den Marktpreis setzen, ohne dieselben Kosten zu tragen. Die Marge wird bei jedem Auftrag neu verhandelt, und es fehlt sowohl an liquiden Vermögenswerten als auch an Preissetzungsmacht, um einen Rückschlag abzufedern. Das sind keine schlecht geführten Branchen, sondern Branchen, deren Geschäftsmodell keinen Fehler verzeiht.
Am widerstandsfähigsten
Die niedrigsten Quoten liegen zwischen 0,2 % und 0,4 %: Veterinärwesen, Rechts- und Steuerberatung einschließlich Wirtschaftsprüfung sowie Energieversorgung.
Jede dieser Quoten beruht auf mehreren hundert bis mehreren tausend Unternehmen bei sehr wenigen Insolvenzen – nicht, weil die Stichprobe zu klein wäre, sondern weil Insolvenzen dort tatsächlich selten sind: regulierte Berufe, eine wenig konjunkturabhängige Nachfrage oder eine Tätigkeit, die sich auf Vermögenswerte und langfristige Verträge stützt.
Die drei Quoten liegen zu eng beieinander, um sie in eine Rangfolge zu bringen; belastbar ist dagegen, dass alle drei weit unter dem Durchschnitt von 3,3 % liegen.
Knapp darüber verdient eine Branche Aufmerksamkeit – weniger wegen ihres Rangs als wegen dessen, was sie lehrt.
Grundstücks- und Wohnungswesen: 1,1 %. Ein Unternehmen von neunzig, gegenüber einem von achtzehn im Hochbau. Der Vermögenswert bindet erhebliches Kapital, dient aber zugleich als Sicherheit: Eine Immobilie lässt sich refinanzieren, verkaufen oder vermieten, während eine spezialisierte Werkzeugmaschine nur mit hohem Abschlag einen Käufer findet. Laufende Mieteinnahmen federn Schocks ab, die ein Industrieunternehmen mit voller Wucht träfen.
Der aufschlussreichste Kontrast liegt jedoch nicht zwischen Spitze und Ende der Rangfolge, sondern innerhalb derselben Wertschöpfungskette. Die Immobilienwirtschaft verliert ein Unternehmen von neunzig; der Hochbau, der die Vermögenswerte errichtet, die die Immobilienunternehmen anschließend halten, verliert fünfmal so viele. Dasselbe Gebäude, derselbe Konjunkturzyklus, zwei entgegengesetzte Positionen: Das eine Unternehmen hält einen refinanzierbaren Vermögenswert und vereinnahmt Mieten, das andere finanziert die Baustelle vor und wartet auf seine Bezahlung. Nicht die Branche schützt, sondern der Platz im Zahlungskreislauf.
Diese Erkenntnis reicht über das Baugewerbe hinaus. Hoher Working-Capital-Bedarf, kurzfristig neu verhandelte Preise, Leistungen, die vor ihrer Bezahlung erbracht werden: Diese Kombination kennzeichnet viele Industrieunternehmen und unternehmensnahe Dienstleister, die im Rahmen einer Transaktion geprüft werden. Das ist kein Brancheneffekt, sondern eine Signatur der Bilanz – und sie verlangt dieselbe Vorsicht bei einem Zielunternehmen, dessen Branche auf den ersten Blick wenig gefährdet erscheint.
Negatives Eigenkapital: Das stärkste Warnsignal ist zugleich das seltenste
Einzeln betrachtet, trennen manche Schwellenüberschreitungen die insolventen Unternehmen besser von den übrigen als das bereits erreichte Niveau.
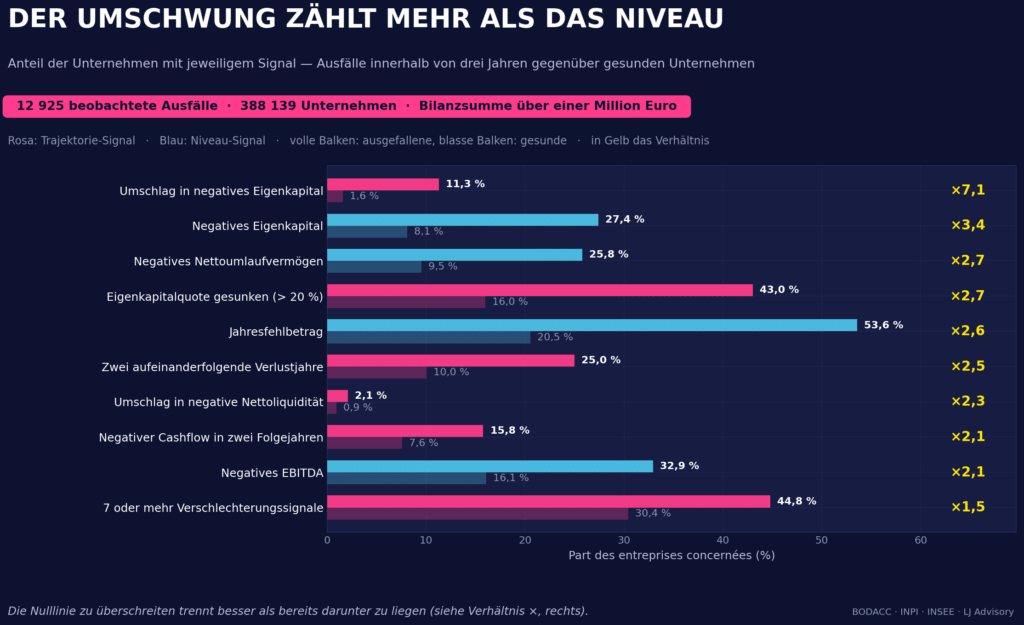
Negatives Eigenkapital weisen 27,4 % der insolventen Unternehmen auf, aber nur 8,1 % der gesunden, also binnen drei Jahren nicht insolventen: Dieses Merkmal tritt bei den ersten 3,4-mal so häufig auf. Der Wechsel von positivem zu negativem Eigenkapital zwischen zwei Geschäftsjahren ist 7,1-mal so häufig – das höchste Verhältnis der Stichprobe.
Diese Zahl ist richtig einzuordnen. Der Wechsel betrifft nur 11,3 % der insolventen Unternehmen, also etwa jedes neunte. Und wo er eintritt, besiegelt er nicht das Schicksal des Unternehmens: Rund jedes fünfte wird anschließend binnen drei Jahren insolvent – das Sechsfache des Durchschnitts. Es ist ein starkes, aber seltenes Warnsignal; das erklärt, warum es in der gemittelten Rangfolge wenig Gewicht hat und im Einzelfall dennoch sofortiges Handeln rechtfertigt.
Der Kontrast zum unteren Ende der Grafik sagt den Rest. Eine „Verschlechterung bei mindestens sieben Kennzahlen“ betrifft 44,8 % der insolventen Unternehmen, fast jedes zweite – aber auch 30,4 % der gesunden, ein Verhältnis von nur 1,5. Hier ein häufiges und wenig trennscharfes Signal, dort ein seltenes und weit selektiveres: Was wirklich trennt, ist die Überschreitung einer Schwelle, nicht die schleichende Verschlechterung.
Die praktische Konsequenz passt in einen Satz: Ein dauerhaft mittelmäßiges Unternehmen ist ein Geschäftsmodell, kein Warnsignal. Die zusätzliche Prüfungswoche verdient das Unternehmen, dessen Lage vor drei Jahren noch komfortabel war und heute nur noch ausreichend ist.
Was das Modell in der Praxis leistet
Die Antwort hat zwei Seiten: eine statistische und eine operative.
Die statistische Antwort. Legt man dem besten Modell zwei zufällig gezogene Unternehmen vor, ein insolventes und ein nicht insolventes, stuft es das insolvente in 87 von 100 Fällen als riskanter ein.
| Modell | Trennschärfe | Anteil der erfassten Insolvenzen im riskantesten Fünftel |
|---|---|---|
| Gradient Boosting (Entscheidungsbäume) | 87,3 % | 78 % |
| Random Forest | 86,7 % | 76 % |
| Logistische Regression | 84,6 % | 73 % |
Bei 5.170 Insolvenzen allein im Testdatensatz beträgt die Fehlermarge dieser Messung rund 0,3 Prozentpunkte. Der Abstand zur logistischen Regression ist damit real; die 0,6 Prozentpunkte zwischen den beiden besten Modellen liegen dagegen nahe an dieser Marge. Vor allem sind die Unterschiede gering: Die logistische Regression, das klassische statistische Verfahren, liegt weniger als drei Prozentpunkte hinter dem besten Modell. Nicht die Wahl des Verfahrens macht das Ergebnis, sondern die Qualität der Daten. Maschinelles Lernen bringt hier also keinen methodischen Bruch: Es ermöglicht eine systematische Einschätzung des Insolvenzrisikos von Unternehmen über eine Gesamtheit, die zu groß ist, um jedes Unternehmen einzeln zu prüfen.
Die operative Antwort. Wer zuerst die 20 % der Unternehmen mit dem höchsten prognostizierten Risiko prüft, erfasst 78 % der späteren Insolvenzen. In diesem Fünftel werden 7,1 % der Unternehmen insolvent, gegenüber 1,8 % bei einer zufälligen Auswahl: nahezu das Vierfache.
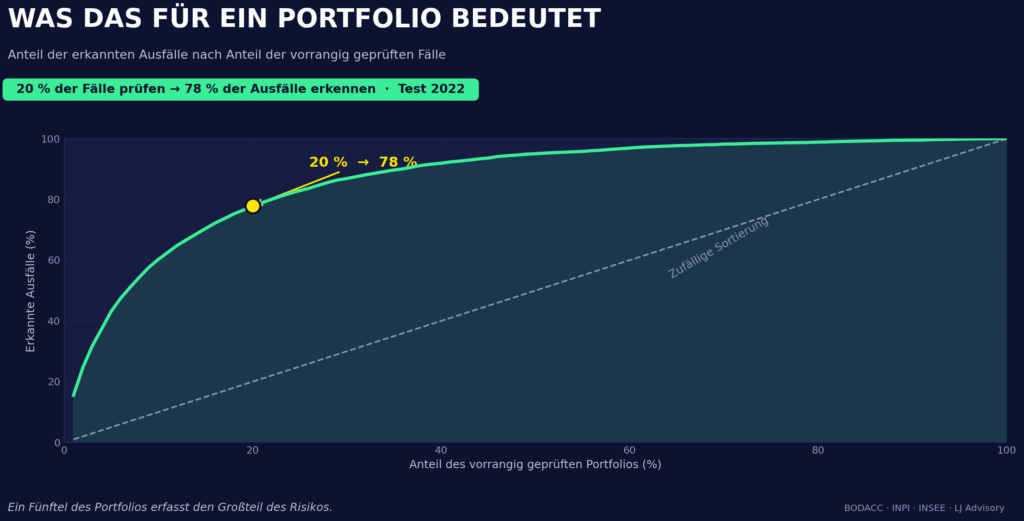
Am oberen Ende ist die Kurve noch aufschlussreicher. Unter den 5 % der Unternehmen mit dem höchsten prognostizierten Risiko wird tatsächlich fast jedes sechste binnen drei Jahren insolvent – mehr als das Achtfache der Basisquote. Bei einem so seltenen Ereignis ist eine solche Konzentration auf eine kurze Liste genau das, was eine erste Vorauswahl leisten soll, wenn ein Investmentkomitee in wenigen Tagen entscheiden muss.
Lassen sich diese Zahlen in ein Investment-Memorandum übernehmen?
Mit Vorsicht – und nur, wenn das Modell dafür kalibriert wurde, ein Schritt, der häufig ausgelassen wird. Ein Rohscore ordnet, er beziffert nicht: Er sagt, dass ein Unternehmen riskanter ist als ein anderes, mehr nicht.
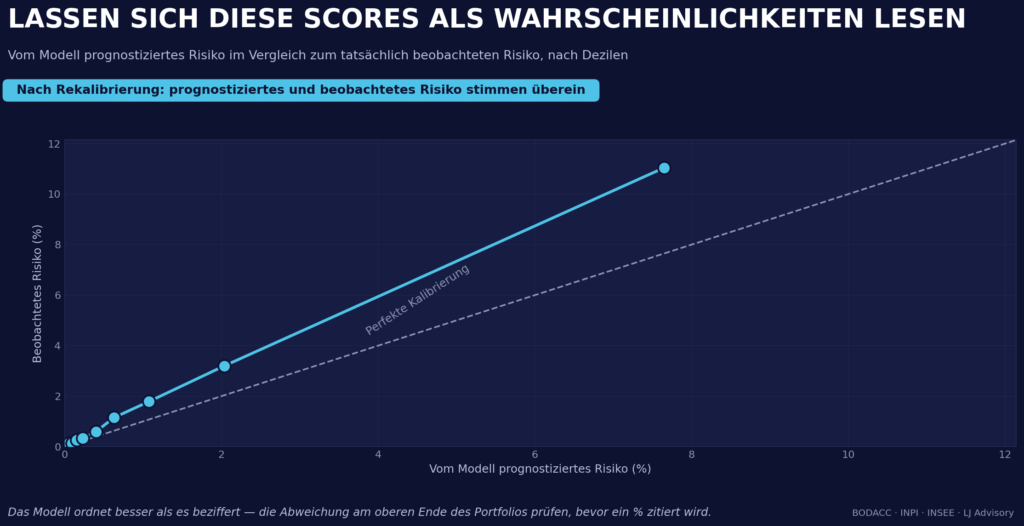
Die hervorgehobene Aussage der Grafik oben benennt die gute Nachricht: Nach der Rekalibrierung stimmt die Größenordnung. Die Kurve erzählt den Rest, den man besser selbst ausspricht, als ihn entdecken zu lassen: Sie verläuft auf ganzer Länge oberhalb der Diagonale. Das Modell unterschätzt das Risiko daher in allen Risikogruppen, und der Abstand wächst zu den riskantesten Unternehmen hin. In der höchsten Risikogruppe des Testdatensatzes prognostiziert das Modell im Mittel 7,6 %; tatsächlich werden 11,0 % der Unternehmen insolvent.
Die praktische Konsequenz ist einfach. Ein Prozentwert aus diesem Modell ist als Untergrenze für eine Gruppe von Unternehmen zu lesen, nicht als exakter Wert und nicht als garantiertes Minimum für jedes einzelne: Die beobachtete Realität liegt darüber, besonders bei den riskantesten Fällen – also genau jenen, die dem Investmentkomitee vorgelegt werden. Das Modell ordnet besser, als es beziffert, und so ist es einzusetzen: um eine Gesamtheit zu priorisieren und die Aufmerksamkeit zu bündeln, nicht, um im Memorandum eine Ausfallwahrscheinlichkeit auf die Nachkommastelle genau anzugeben.
Ein Unternehmen, Faktor für Faktor aufgeschlüsselt
Eine gemittelte Rangfolge zeigt, was im Allgemeinen zählt. Ein Investmentkomitee braucht etwas anderes: Warum wird gerade dieses Unternehmen als riskant eingestuft, und auf welche Befunde stützt sich die Einschätzung? Ein Modell, das „riskant“ antwortet, ohne zu sagen warum, ist nicht falsch, aber unbrauchbar – kein Komitee genehmigt eine Entscheidung, die es nicht prüfen kann.
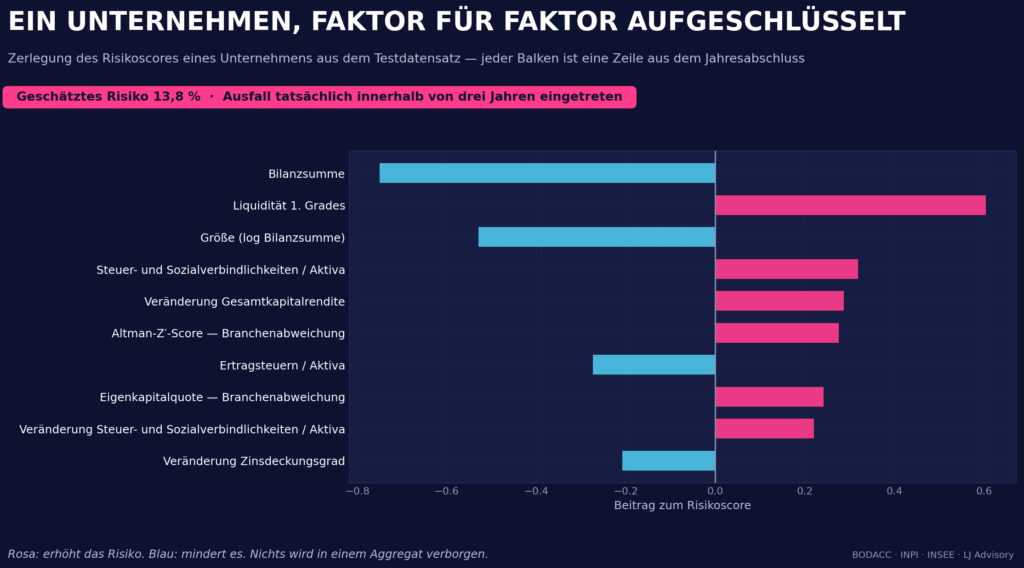
Die Grafik liest sich wie eine Bonitätsanalyse, nicht wie ein Modelloutput. Jeder rosa Balken erhöht das geschätzte Risiko, jeder blaue senkt es, und die Länge des Balkens gibt seinen Beitrag an. Die Balken betreffen Abschlussposten, aber auch Kennzahlen, deren Veränderung gegenüber dem Vorjahr und deren Abweichung von der Branchennorm – alle aus den hinterlegten Abschlüssen berechnet. Diese Beiträge erklären die Schätzung des Modells; sie belegen nicht, dass ein Faktor die Insolvenz verursacht hat.
Dieses Unternehmen veranschaulicht genau die These des Artikels: Das Modell bezifferte sein Risiko auf 13,8 %, das Vierfache des Gesamtdurchschnitts, und binnen drei Jahren wurde tatsächlich ein Insolvenzverfahren eröffnet. Die Größe seiner Bilanz sprach für das Unternehmen; den Ausschlag gaben jedoch zu geringe liquide Mittel im Verhältnis zu den Verbindlichkeiten ohne Finanzschulden, hohe Steuer- und Sozialverbindlichkeiten, eine rückläufige Gesamtkapitalrentabilität sowie ein Solvenzscore und eine Eigenkapitalquote deutlich unter dem Branchenniveau. Ein allein auf Rentabilitätskennzahlen gestütztes Screening hätte es anstandslos passieren lassen.
Keiner der Faktoren, die das geschätzte Risiko am stärksten erhöhen, ist ein Ergebnisniveau: An der Spitze stehen zwei Posten des Liquiditätszyklus und eine sinkende Rentabilität, gefolgt von zwei Abweichungen von der Branchennorm. Das ist, an einem einzigen Fall, der Beleg für das, was die Rangfolge der Merkmalsgruppen im Durchschnitt zeigt.
Damit wird die Schlussfolgerung zugleich in der Praxis widerlegbar. Stützt sich die Aufschlüsselung auf einen Posten, den der Datenraum als außerordentlich ausweist, lässt sie sich anhand von Belegen verwerfen statt nach Gefühl. Jeder Balken lässt sich auf die hinterlegten Abschlüsse zurückführen, die jeder überprüfen kann, der sie vorliegen hat: Nichts beruht auf der Autorität des Modells.
Was sich in den einzelnen Phasen einer Transaktion ändert
Origination und Zielsuche : Der französische Markt nicht börsennotierter Unternehmen ist groß und intransparent – keine Ratings, keine Analysten, keine Kurse. Die hinterlegten Abschlüsse sind die einzige Information, die für alle Zielunternehmen zugleich vorliegt. Ein erstes Screening nach Insolvenzrisiko ersetzt kein Urteil; es legt die Reihenfolge fest, in der die Fälle geprüft werden. Bei einer Longlist von achtzig Namen entscheidet schon das darüber, wie ein Team seine Zeit einsetzt. Dasselbe Screening dient auch jenseits von Akquisitionen: Geschäftspartner, gegenüber denen man ein Risiko eingehen wird – ein strategischer Kunde, ein Alleinlieferant, ein Partner in einer Arbeitsgemeinschaft –, nach Insolvenzrisiko zu ordnen, folgt derselben Lesart.
Akquisitionsanalyse: Zwei Zielunternehmen, die zum selben EBITDA-Multiple bewertet werden, sind nicht derselbe Vermögenswert. Dasjenige, dessen Geschäftszyklus ein Viertel der Bilanzsumme bindet, muss sein Wachstum vorfinanzieren, bevor es dessen Ertrag vereinnahmt; das andere nicht. Dieser Unterschied zeigt sich nicht im Multiple, sondern in der Bilanz – und er verändert die Investmentthese, nicht nur den Preis.
Buy-Side Due Diligence: Ein Datenraum enthält selten mehr als drei Geschäftsjahre. Die hinterlegten Abschlüsse dagegen sind öffentlich und in wenigen Minuten beschafft: Zwei zusätzliche Jahre genügen oft, um das Bild zu verändern und zu prüfen, ob die präsentierte Entwicklung der hinterlegten entspricht. Bei Zielunternehmen mit langem Zyklus verdienen zwei Punkte eine schriftliche Frage: die Saisonalität des Working-Capital-Bedarfs, denn ein Bilanzstichtag am saisonalen Tiefpunkt schönt die Bilanz, sowie Fälligkeit und Einbringlichkeit der Sicherheitseinbehalte.
Bewertung, Strukturierung und Closing: Hier wird die Analyse zu einer Frage des Geldes. Ein strukturell hoher Working-Capital-Bedarf ist ein dauerhafter Finanzierungsbedarf: Er gehört in die Unternehmensbewertung selbst – nicht in die Kaufpreisanpassung zum Stichtag und nicht in die vertragliche Definition der Nettofinanzverschuldung. Daraus ergeben sich drei Verhandlungspunkte: den normalisierten Working-Capital-Bedarf auf einem mehrjährigen Durchschnitt statt auf dem letzten Stichtag festlegen, einen Earn-out an die tatsächlichen Zahlungseingänge statt an die fakturierten Umsätze knüpfen und die Garantievereinbarung – in Frankreich die garantie d’actif et de passif – gezielt auf die Forderungsbestände ausrichten. Die Historie der hinterlegten Abschlüsse liefert für jeden dieser Punkte die Belege.
Wo sich die Untersuchung weiter verfeinern lässt
Datenabdeckung. Die Quote von 3,3 % bezieht sich auf Gesellschaften, deren Abschlüsse hinterlegt, auswertbar und von den Auswahlkriterien erfasst sind. Vertraulich hinterlegte Abschlüsse sind im Register gekennzeichnet und damit zählbar: Ihren Anteil Branche für Branche zu messen, ist der naheliegende nächste Schritt. Gesellschaften, die keinerlei Abschlüsse hinterlegen, bleiben einem auf Abschlussdaten gestützten Modell naturgemäß verschlossen.
Unternehmensgröße. Die Analyse konzentriert sich auf Gesellschaften mit einer Bilanzsumme von mindestens einer Million Euro, also auf das Universum einer Transaktion. Kleinstunternehmen, die den Großteil der französischen Unternehmenslandschaft ausmachen, verdienen eine eigene Untersuchung.
Ereignisdefinition und Zeitraum. Als Insolvenz gilt hier die Eröffnung eines gerichtlichen Sanierungs- oder Liquidationsverfahrens; ein erfolgreich durchlaufenes Sauvegarde-Verfahren folgt einer anderen Logik. Die Jahre 2020 und 2021, in denen die Zahl der Insolvenzen einbrach (laut Banque de France rund 27.000 im Jahr 2021 gegenüber mehr als 50.000 im Jahr 2019), fallen in das Beobachtungsfenster eines Teils der Trainingsjahre: Sie anders zu gewichten, ist ein möglicher Ansatz.
Branchen und Prognosehorizont. Die Branchenquoten sind beobachtete Häufigkeiten in einem bestimmten Zeitraum. Zweiundsiebzig Wirtschaftsabteilungen weisen eine ausreichende Zahl von Unternehmen auf; die übrigen fünfzehn erfordern mehr Beobachtungen, ebenso wie eine auf zwei Millionen Euro angehobene Bilanzsummenschwelle oder ein anderer Horizont als drei Jahre.
Was der Datenraum beiträgt. Qualität des Managements, Governance, Rechtsstreitigkeiten, Kundenkonzentration, außerbilanzielle Verpflichtungen: Diese oft entscheidenden Faktoren erschließen sich in der Due Diligence. Das Modell priorisiert die Fälle, der Datenraum vervollständigt sie.
Fazit
Ein roter Faden zieht sich durch die gesamte Analyse: Bei nicht börsennotierten französischen Unternehmen reicht die Rentabilität nicht aus, um zu entscheiden, sobald die Unternehmen groß genug sind, dass sich ihre Finanzstruktur und ihre Entwicklung analysieren lassen. Fast jede vierte Insolvenz trifft ein operativ profitables Unternehmen, und in dieser Gruppe verdoppelt ein hoher betrieblicher Working-Capital-Bedarf das Risiko nahezu. Im Mittelstand entscheidet der Liquiditätszyklus jedoch nicht allein: Er teilt sich die Spitze mit der Position im Branchenvergleich, dicht gefolgt von der Entwicklung im Zeitverlauf. Diese Perspektiven sind zu verbinden, nicht gegeneinander abzuwägen.
Die Branchen sagen dasselbe aus einem anderen Blickwinkel – nicht, welche Gewerbe von Insolvenzen betroffen sind, sondern welche dieselbe Struktur teilen. Nicht die kapitalintensivsten werden insolvent, sondern jene, deren Marge neu verhandelt wird, ohne dass ein Vermögenswert den Schlag abfedert: Bekleidung, Möbel, Druck, Sicherheitsdienste. Am anderen Ende halten regulierte oder durch Vermögenswerte gestützte Tätigkeiten stand, mit einer rund zehnmal geringeren Insolvenzquote – ein Abstand, den kein EBITDA-Multiple je erkennen lässt.
Für einen Fonds, einen M&A-Verantwortlichen oder einen Berater ist die Folgerung unmittelbar. Die Gewinn- und Verlustrechnung unterscheidet die profitablen Fälle schlecht – also genau jene, die dem Investmentkomitee vorgelegt werden. Die Bilanz, im Branchenvergleich gelesen, unterscheidet sie.
Maschinelles Lernen, hier verbunden mit Methoden, die seine Prognosen erklären, ersetzt die Kreditanalyse nicht: Es ordnet Unternehmen nach ihrem Insolvenzrisiko und macht jede Schlussfolgerung bis in die Abschlüsse nachvollziehbar. Dieser letzte Punkt ist keine Nebensache: Er unterscheidet ein Werkzeug, mit dem ein Komitee arbeitet, von einem, dem es höflich zuhört, bevor es anders entscheidet.
Sprechen wir über Ihr laufendes Vorhaben
Unser Beitrag zu einer Transaktion lässt sich in drei Schritten beschreiben: eine Reihe von Geschäftsjahren tatsächlich vergleichbar machen, bevor man einen Trend daraus liest, ein Zielunternehmen im Vergleich zu seiner Branche statt im luftleeren Raum einordnen und eine Schwäche der Bilanz in einen Betrag übersetzen, der am Verhandlungstisch trägt.
Eine Longlist, die nach Insolvenzrisiko priorisiert werden soll, ein normalisierter Working-Capital-Bedarf, der in der Kaufpreisverhandlung strittig ist, oder ein Zielunternehmen, dessen Gewinne beruhigend wirken, dessen Liquiditätsprofil aber Fragen aufwirft: Das sind Themen, bei denen wir Sie unterstützen.
Hinweis zur Methode. Die Daten werden chronologisch aufgeteilt, die Kalibrierung erfolgt anhand eines vom Test getrennten Zeitraums, und jeder Verarbeitungsschritt bricht ab, wenn eine Kontrolle fehlschlägt. Andere Festlegungen der Größenschwelle, des Prognosehorizonts oder der Datenaufteilung würden zu anderen Ergebnissen führen, und ein Einsatz unter heutigen Bedingungen würde eine erneute Kalibrierung voraussetzen. Nichts davon stellt ein produktiv eingesetztes Kreditrisikomodell, eine Anlageberatung oder eine Anlageempfehlung dar.
Diese Studie wurde iterativ, über mehrere Versionen und mit Unterstützung künstlicher Intelligenz erarbeitet. Verworfene Versionen scheiterten häufiger an Mängeln der Daten als an Schwächen des Modells; die hier veröffentlichten Ergebnisse haben sämtliche Kontrollen bestanden.
Über LJ Advisory
Beratung bei Fusionen und Übernahmen sowie bei der Kapitalallokation für Mid-Market-Fonds, Unternehmen aus Energie und Industrie sowie Gesellschafter mit grenzüberschreitenden Tätigkeiten.