Les derniers comptes déposés affichent un résultat d’exploitation positif. L’activité progresse, aucun signal d’alerte n’apparaît. Trois ans plus tard, le tribunal de commerce ouvre une procédure.
Ce n’est pas un cas d’école. Sur les 12 925 défaillances d’entreprises observées ici, près d’une sur quatre concerne une entreprise rentable en exploitation à son dernier exercice publié. Le compte de résultat ne les signalait pas. Le bilan, si.
Plus précisément, le décalage de trésorerie. La question qui nous occupe ici, celle que se pose tout comité d’investissement face à une cible non cotée, est double. Le risque de défaillance d’entreprise peut-il être décelé à temps ? Et le machine learning, appliqué aux comptes déposés et assorti de méthodes d’explicabilité, fait-il apparaître des signaux qui échappent à l’analyse financière classique ?
Les réponses sont chiffrées plus bas, avec ce qu’elles changent concrètement à chaque étape d’une opération, de l’origination à la négociation.
Le non-coté ne laisse qu’une seule trace
Une société cotée prévient. Le cours décroche, les analystes révisent leurs estimations, la notation se dégrade, et tout cela se lit des mois avant que les comptes n’enregistrent quoi que ce soit. Dans un modèle équivalent construit sur des sociétés cotées américaines, ce verdict du marché figure parmi les trois signaux dominants.
Une société française non cotée ne prévient pas. Pas de cours, pas de notation, pas d’analyste. Les plus petites peuvent même demander que leurs comptes restent confidentiels, et nombre d’entre elles le font. Il ne reste qu’une trace commune à toutes les cibles d’un vivier : les comptes annuels déposés au greffe.
C’est une contrainte, et c’est aussi ce qui rend l’exercice intéressant. Si le signal existe, il se trouve dans les comptes, ou nulle part.
Données, périmètre et méthode
Les données : l’ensemble des comptes annuels déposés au Registre national des entreprises, soit 4,85 millions de liasses émanant de près de 1,15 million de sociétés françaises non cotées, rapprochées de 648 623 annonces de procédures collectives publiées entre 2012 et 2025. Seules les ouvertures de redressement et de liquidation judiciaires sont retenues.
Le périmètre : nous avons volontairement resserré la population. Sur données brutes, les microentreprises dominent l’échantillon des sociétés défaillantes. Nous avons donc retenu, par convention, les seules entreprises dont le total de bilan atteint au moins 1 million d’euros : un seuil inférieur au plafond de 2 millions d’euros qui sert à définir la microentreprise, mais suffisant pour s’en éloigner et se rapprocher du vivier que ciblent réellement un fonds ou un acquéreur industriel. Après ce filtre, l’analyse porte sur 1 895 118 bilans déposés par 388 139 entreprises, dont 12 925 défaillances, soit 3,3 % de la population retenue.
Ce taux de 3,3 % sur trois ans est mesuré sur l’ensemble de la population retenue, sans pondération ni appariement. Il se situe dans l’ordre de grandeur des statistiques publiques de défaillances : c’est le premier contrôle de vraisemblance que l’on doit à un tel chiffre.
La question : non pas « cette société fera-t-elle faillite un jour ? », qui n’aide personne, mais « fera-t-elle l’objet d’un jugement d’ouverture dans les trois ans ? », un horizon cohérent avec celui d’une thèse d’investissement. C’est sur cette définition que se mesure le risque de défaillance d’entreprise dans tout ce qui suit : redressement ou liquidation judiciaire, et seul le jugement qui ouvre la procédure. La sauvegarde est écartée, parce qu’elle intervient avant la cessation des paiements, quand l’entreprise honore encore ses dettes : la compter reviendrait à ranger parmi les défaillances une société qui a su anticiper. Le jugement arrêtant un plan de redressement est écarté lui aussi, pour une autre raison : il intervient plusieurs mois après l’ouverture, et le retenir daterait la défaillance trop tard, ce qui fausserait une mesure fondée sur les trois années suivant le dernier bilan.
La période : quatorze exercices, jusqu’à 2025. Les données couvrent donc la crise sanitaire, les mesures de soutien qui ont fait chuter les ouvertures de procédures, puis leur rattrapage.
Le test : le modèle apprend sur les exercices clos jusqu’en 2019 et n’est évalué que sur les exercices 2022, qu’il n’a jamais vus. Le test porte sur 283 788 bilans, dont 5 170 précèdent une défaillance dans les trois ans. Contrôle supplémentaire : sur les seules sociétés dont il n’avait jamais vu le moindre bilan, la performance recule d’environ trois points, sans rupture.
Une défaillante sur quatre était rentable en exploitation
Parmi les entreprises défaillantes, 23,6 % affichaient un résultat d’exploitation positif à leur dernier exercice publié : 3 047 sociétés, dans un échantillon où la perte reste pourtant le signal le plus courant.
Ce qui les distingue des entreprises rentables qui tiennent n’apparaît pas dans le compte de résultat, mais dans ce que leur activité immobilise en trésorerie : les stocks et les créances clients à financer, diminués du crédit obtenu des fournisseurs. Autrement dit, le besoin en fonds de roulement.
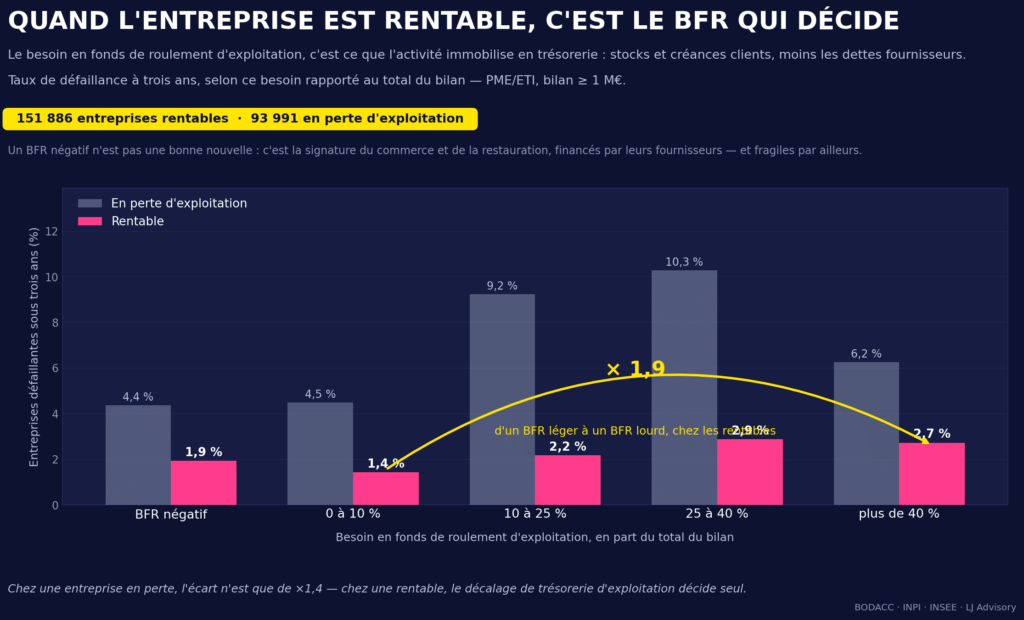
Sur 151 886 entreprises rentables et 93 991 en perte d’exploitation, la lecture est nette. Chez les entreprises rentables, le taux de défaillance double presque (×1,9 sur le graphique) à mesure que le besoin en fonds de roulement d’exploitation s’alourdit : 1,4 % quand il reste sous 10 % du bilan, 2,7 à 2,9 % au-delà de 25 %.
Chez les entreprises en perte, le graphique n’affiche qu’un écart de ×1,4, mais il compare les deux tranches extrêmes : entre les deux, le taux grimpe jusqu’à 10,3 %. Le besoin en fonds de roulement pèse donc aussi sur elles ; simplement, la perte a déjà signalé le dossier, et à besoin égal ces entreprises font défaut deux à quatre fois plus souvent que les rentables. Autrement dit : le besoin en fonds de roulement n’est pas un indicateur parmi d’autres, c’est celui qui départage quand le compte de résultat rassure. C’est exactement la situation d’une cible qui a franchi le premier filtre d’un comité.
Une nuance s’impose toutefois : un besoin en fonds de roulement négatif n’est pas un gage de solidité. Chez les entreprises rentables, il s’accompagne d’un taux de défaillance de 1,9 %, supérieur à celui de la tranche de 0 à 10 %. C’est la signature du commerce de détail et de la restauration, financés par leurs fournisseurs et fragiles pour d’autres raisons. Le niveau le plus sûr se situe juste au-dessus de zéro, pas au plus bas possible.
Les signaux privilégiés par le modèle de risque de défaillance d’entreprise
Le constat précédent ressort des données brutes, sans modèle. Reste à savoir si un modèle de machine learning, entraîné sans consigne particulière, converge vers la même lecture. Il s’en approche, mais la réponse est plus nuancée qu’on pouvait l’attendre.
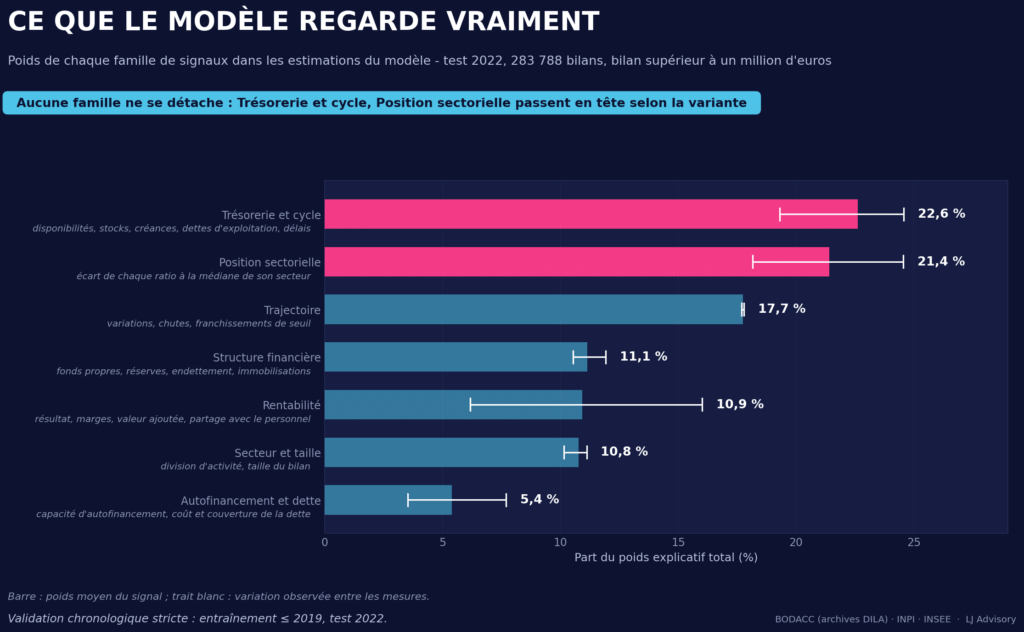
Chaque estimation du modèle se décompose en contributions, poste comptable par poste comptable. Agrégées par famille sur l’échantillon de test, ces contributions donnent le classement ci-dessus, dont le premier enseignement est qu’aucune famille ne domine : le cycle de trésorerie (22,6 %) et la position de l’entreprise par rapport à son secteur (21,4 %) arrivent à égalité, devant la trajectoire (17,7 %). Suivent la structure financière (11,1 %), la rentabilité (10,9 %), les repères bruts de secteur et de taille (10,8 %) et l’autofinancement rapporté au coût de la dette (5,4 %).
Les traits blancs disent l’essentiel : les deux premières familles se chevauchent, et l’une ou l’autre passe devant selon la mesure. Chercher le facteur dominant serait donc une erreur de lecture – il y en a deux, à parts égales, le décalage de trésorerie et l’écart aux références sectorielles. La trajectoire suit immédiatement, et c’est le poids le plus stable de tout le graphique : 17,7 %, à chaque mesure. Le bas du classement se lit avec plus de précaution – quelques points séparent la structure financière, la rentabilité et les repères de taille, et cet ordre-là n’est pas fermement établi.
Ce resserrement n’est pas anodin, et il tient au périmètre retenu plus haut. Sur la microentreprise, la trésorerie explique presque tout le risque, parce qu’il n’y a souvent rien d’autre à observer : une structure financière peu développée, une comparaison sectorielle peu informative à cette échelle. Pour les PME et les ETI, l’entreprise a déjà une structure, un historique, une place dans son secteur, et ces trois dimensions se mettent à compter presque autant que le décalage de trésorerie. Évaluer une cible de cette taille suppose de les croiser.
La position sectorielle mérite qu’on s’y arrête : elle figure en tête, à égalité avec le cycle de trésorerie, alors que sa contribution était marginale sur la population non filtrée. Le message qu’elle porte est simple à énoncer et facile à négliger en pratique : ce n’est pas le niveau d’un ratio qui compte, c’est son écart à la norme de son secteur. Un besoin en fonds de roulement de 20 % du bilan serait un signal d’alarme dans la distribution alimentaire, où il est d’ordinaire négatif ; c’est un niveau courant dans le bâtiment.
La rentabilité se tient au milieu du tableau, à 10,9 % en moyenne – le chiffre le moins solide de ce graphique, puisqu’il oscille entre 6,2 % et 16,0 % selon l’endroit où l’on range l’impôt, les dotations et le résultat financier. Il ne permet pas de conclure qu’elle serait redondante avec le reste. Ce qui reste vrai, et qui ne vient pas de ce classement mais du constat d’ouverture, c’est qu’elle ne discrimine pas là où l’on en a besoin : une entreprise en perte est repérée par n’importe quel filtre sommaire, et c’est l’entreprise rentable qu’il faut départager – celle pour qui le résultat, par construction, ne dit rien.
La construction, cas d’école
Le mécanisme se lit à l’œil nu sur un secteur. Les travaux de construction spécialisés forment le secteur le plus représenté de l’échantillon, et celui dont le profil financier est le plus marqué.
| Construction | Autres secteurs | |
|---|---|---|
| Besoin en fonds de roulement / bilan (médiane) | 13,9 % | 6,7 % |
| Créances clients / actif (médiane) | 24,5 % | 15,1 % |
| Taux de défaillance à trois ans | 7,5 % | 3,0 % |
Un besoin en fonds de roulement rapporté au bilan deux fois plus élevé que dans le reste de l’économie, des créances clients supérieures de plus de moitié. Le métier l’explique entièrement : les travaux sont réalisés avant d’être payés, les situations de travaux se règlent avec retard, et les retenues de garantie immobilisent jusqu’à 5 % du marché pendant un an après la réception. L’entreprise finance son client.
Le résultat compte parmi les plus révélateurs de l’analyse. Parmi les entreprises de construction rentables, 5,2 % font défaut dans les trois ans, contre 1,8 % pour les entreprises rentables des autres secteurs. Près du triple, alors que toutes dégagent un résultat d’exploitation positif. Une marge positive ne compense pas un cycle d’encaissement grippé.
Quels secteurs concentrent les défaillances
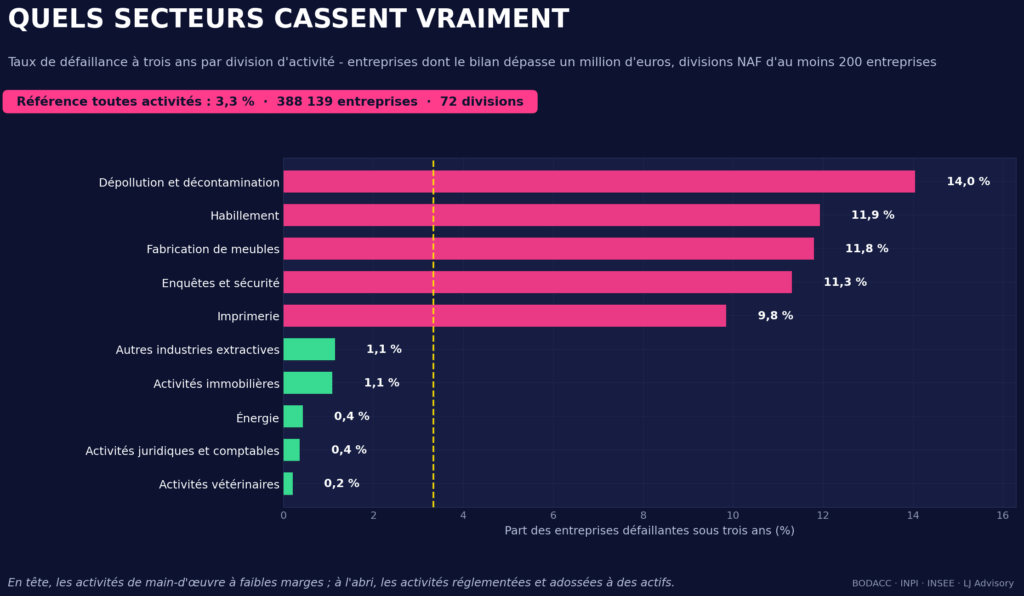
Nous cherchions à classer les secteurs selon leur exposition à la défaillance. Les données livrent ce classement, et mieux qu’un classement : une ligne de partage. Cinq divisions d’activité (nomenclature NAF) atteignent ou dépassent 9,8 %, soit trois fois la moyenne de 3,3 %. Cinq autres restent sous 1,2 %, au moins trois fois en dessous. D’un groupe à l’autre, le rapport est de l’ordre de dix à un. Au sein du groupe le plus exposé, en revanche, l’ordre exact se discute : quelques centaines d’entreprises par division suffisent à établir qu’une division est exposée, mais pas, dans le cas présent, à départager la deuxième des deux suivantes. Ce qu’il faut retenir n’est donc pas le rang d’une activité, mais son appartenance au groupe proche de 10 % ou à celui proche de 1 %.
| Les plus exposés | Taux de défaillance | Les plus résistants | Taux de défaillance |
|---|---|---|---|
| Dépollution et décontamination | 14,0 % | Activités vétérinaires | 0,2 % |
| Habillement | 11,9 % | Activités juridiques et comptables | 0,4 % |
| Fabrication de meubles | 11,8 % | Énergie | 0,4 % |
| Enquêtes et sécurité | 11,3 % | Activités immobilières | 1,1 % |
| Imprimerie | 9,8 % | Autres industries extractives | 1,1 % |
Cette ligne ne suit pas la frontière que l’on attendrait entre industrie et services. Elle sépare les activités dont la marge se renégocie en permanence – à chaque commande, à chaque appel d’offres – de celles dont le revenu est protégé, par la réglementation ou par un actif. D’un côté l’habillement, le meuble, l’imprimerie, la sécurité ; de l’autre les activités vétérinaires et juridiques, l’énergie, l’immobilier. Les entreprises du premier groupe font défaut dix fois plus souvent que celles du second.
Les plus exposés
Dépollution et décontamination. Ces entreprises interviennent dans la réhabilitation des sites : désamiantage, décontamination des sols et des nappes, remise en état de sites industriels. Un métier de chantier, vendu au forfait à des donneurs d’ordres publics ou industriels, avec des obligations réglementaires à préfinancer et un solde encaissé à la réception. Quatorze pour cent de ces entreprises ont fait l’objet d’un jugement d’ouverture dans les trois ans suivant leur dernier bilan : quatre fois la moyenne générale, et le taux le plus élevé des soixante-douze divisions retenues. L’explication tient probablement au modèle économique plutôt qu’à la technicité du métier : peu d’immobilisations, un besoin en fonds de roulement qui absorbe la trésorerie entre deux marchés, une marge renégociée à chaque appel d’offres. Une précision : la collecte, le tri et le traitement des déchets relèvent d’une division voisine, composée d’opérateurs de taille nettement supérieure, et ne sont pas concernés.
Habillement, meuble, imprimerie : de 9,8 % à 11,9 %, soit trois à quatre fois la moyenne. Ces trois divisions partagent un même profil : une industrie de main-d’œuvre exposée à la concurrence par les prix. Un outil de production à amortir, des séries courtes, une clientèle très sensible aux prix et, face à elle, des importations qui fixent le prix de marché sans supporter les mêmes coûts. La marge se renégocie à chaque commande, et il n’existe ni actif liquide ni pouvoir de négociation pour absorber un à-coup. Ce ne sont pas des secteurs mal gérés : ce sont des secteurs dont le modèle économique ne tolère aucune erreur.
Les plus résistants
Les taux les plus bas se situent entre 0,2 et 0,4 % : activités vétérinaires, activités juridiques et comptables, énergie.
Chacun est mesuré sur plusieurs centaines à plusieurs milliers d’entreprises, pour un nombre très limité de défaillances – non parce que l’échantillon serait trop restreint, mais parce que la défaillance y est réellement rare : professions réglementées, demande peu élastique, ou activité adossée à des actifs et à des contrats longs.
Ces trois taux sont trop proches pour être classés l’un devant l’autre ; ce qui est solide, en revanche, c’est qu’ils se situent tous très en dessous de la moyenne de 3,3 %.
Juste au-dessus, un secteur mérite qu’on s’y arrête, moins pour son rang que pour ce qu’il enseigne.
Activités immobilières : 1,1 %. Une entreprise sur quatre-vingt-dix, contre une sur dix-huit dans la construction de bâtiments. L’actif mobilise un capital important, mais il constitue aussi une garantie : un immeuble se refinance, se cède ou se loue, quand une machine-outil spécialisée ne trouve preneur qu’avec une forte décote. Les loyers amortissent des chocs qu’une activité industrielle encaisserait de plein fouet.
Le contraste le plus instructif n’est pourtant pas entre le haut et le bas du classement, mais à l’intérieur d’une même chaîne de valeur. Les activités immobilières perdent une entreprise sur quatre-vingt-dix ; la construction de bâtiments, qui produit l’actif que les premières détiennent ensuite, en perd cinq fois plus. Même immeuble, même cycle économique, deux positions opposées : l’une détient un actif refinançable et encaisse des loyers, l’autre préfinance le chantier et attend d’être payée. Ce n’est pas le secteur qui protège, c’est la place occupée dans le cycle d’encaissement.
Ce constat dépasse le cadre du bâtiment. Un besoin en fonds de roulement élevé, un revenu renégocié à court terme, des prestations réalisées avant d’être payées : cette combinaison se retrouve dans bon nombre de cibles industrielles et de services aux entreprises examinées en transaction. Ce n’est pas un effet de secteur, c’est une signature de bilan, et elle appelle la même prudence face à une cible dont le secteur paraît pourtant peu exposé.
Fonds propres négatifs : l’alarme la plus forte est aussi la plus rare
Pris isolément, certains franchissements de seuil séparent les défaillantes des autres entreprises mieux que le niveau atteint.
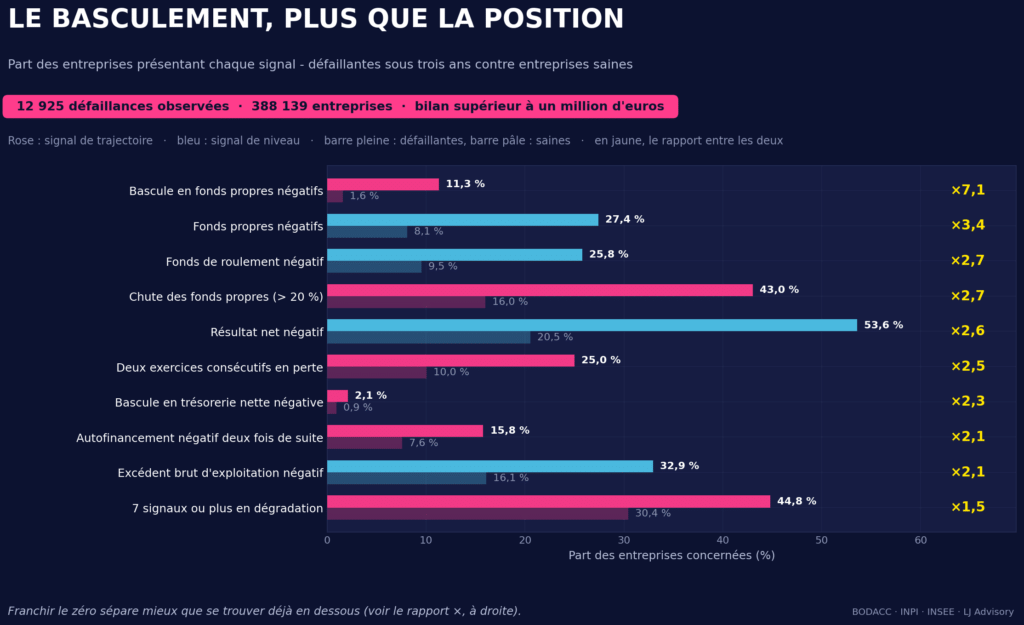
Les fonds propres négatifs concernent 27,4 % des entreprises défaillantes, contre 8,1 % des entreprises saines, c’est-à-dire non défaillantes dans les trois ans : une situation 3,4 fois plus fréquente chez les premières. Le basculement en fonds propres négatifs d’un exercice à l’autre l’est 7,1 fois plus, le rapport le plus élevé de l’échantillon.
Ce chiffre doit être lu pour ce qu’il est. Le basculement ne concerne que 11,3 % des défaillantes, soit une sur neuf. Et lorsqu’il survient, il ne scelle pas le sort de l’entreprise : environ une sur cinq fait ensuite défaut dans les trois ans, six fois la moyenne. C’est une alarme forte mais rare, ce qui explique qu’elle pèse peu dans le classement moyen tout en justifiant une réaction immédiate lorsqu’elle se déclenche.
Le contraste avec le bas du graphique dit le reste. « Sept signaux ou plus en dégradation » concerne 44,8 % des défaillantes, près d’une sur deux – mais aussi 30,4 % des saines, soit un rapport de 1,5 seulement. D’un côté un signal fréquent et peu discriminant, de l’autre un signal rare et bien plus sélectif : ce qui sépare vraiment, c’est le franchissement d’un seuil, pas la dégradation diffuse.
La conséquence pratique tient en une phrase : une faiblesse durable renseigne sur le modèle économique ; c’est la dégradation qui doit alerter. C’est celle qui était confortable il y a trois ans et n’est plus qu’acceptable aujourd’hui qui justifie la semaine de travail supplémentaire.
Quelle performance en pratique ?
Deux façons de répondre, l’une technique, l’autre opérationnelle.
La réponse technique. Face à deux entreprises, l’une qui a fait défaut et l’autre non, le meilleur modèle attribue le risque le plus élevé à la défaillante 87 fois sur 100.
| Modèle | Justesse de classement | Défaillances d’entreprises retrouvées dans les 20 % les plus risqués |
|---|---|---|
| Arbres de décision optimisés | 87,3 % | 78 % |
| Forêt aléatoire | 86,7 % | 76 % |
| Régression logistique | 84,6 % | 73 % |
Avec 5 170 défaillances dans le seul échantillon de test, la marge d’erreur de cette mesure est d’environ trois dixièmes de point. L’écart avec la régression logistique est donc réel ; celui qui sépare les deux premiers modèles, six dixièmes de point, reste proche de cette marge. Surtout, les écarts sont modestes : une régression logistique, la méthode statistique classique, reste à moins de trois points du meilleur modèle. Le choix de la méthode ne fait pas le résultat ; la qualité de la donnée, si. Le machine learning n’apporte donc pas ici une rupture de méthode : il apporte une lecture systématique du risque de défaillance d’entreprise sur un vivier trop vaste pour être examiné dossier par dossier.
La réponse opérationnelle. Examinez en priorité les 20 % de dossiers classés les plus risqués, et vous retrouvez 78 % des entreprises qui feront défaut. Dans ce cinquième du portefeuille, 7,1 % des dossiers aboutissent à une défaillance, contre 1,8 % pour une sélection au hasard : près de quatre fois plus.
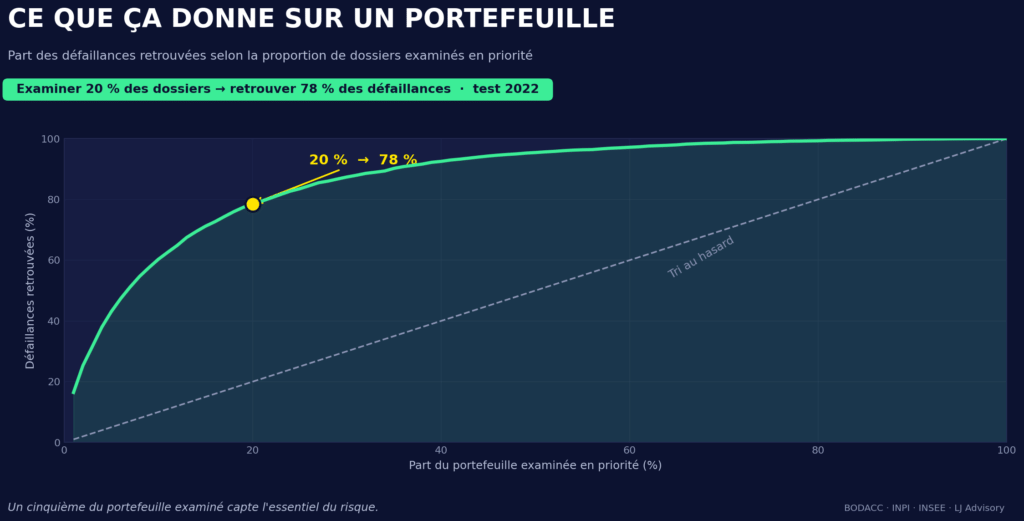
La courbe est plus parlante encore à son extrémité. Parmi les 5 % de dossiers les plus risqués, près d’un sur six fait effectivement défaut dans les trois ans, soit plus de huit fois le taux de base. Pour un événement aussi rare, concentrer ainsi les défaillances dans une liste courte est exactement ce qu’on attend d’un premier tri, quand un comité doit arbitrer en quelques jours.
Peut-on reprendre ces chiffres dans une note d’investissement ?
Avec prudence, et seulement si le modèle a été calibré à cette fin – une étape souvent omise. Un score brut classe, il ne chiffre pas : il dit que telle société est plus risquée que telle autre, rien de plus.
Le bandeau du graphique ci-dessous en retient le bon côté : après recalage, l’ordre de grandeur est respecté. La courbe dit la suite, qu’il vaut mieux énoncer soi-même que laisser découvrir : elle reste au-dessus de la diagonale sur toute sa longueur. Le modèle sous-estime donc le risque dans toutes les tranches, et l’écart se creuse à mesure que l’on progresse vers les dossiers les plus exposés. Dans la tranche la plus risquée du test, le modèle annonce en moyenne 7,6 % ; 11,0 % des entreprises font effectivement défaut.
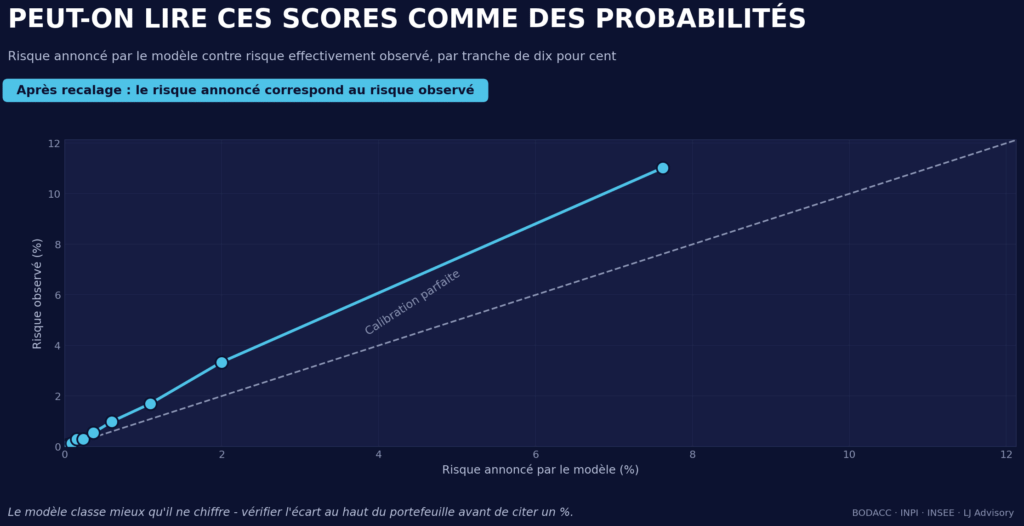
La conséquence pratique est simple. Un pourcentage issu de ce modèle se lit comme un plancher pour un groupe d’entreprises, non comme une valeur exacte ni comme un minimum garanti pour chacune : la réalité observée est au-dessus, particulièrement sur les dossiers les plus risqués – ceux, précisément, qui arrivent en comité. Le modèle classe mieux qu’il ne chiffre, et c’est ainsi qu’il faut l’employer : pour ordonner un vivier et concentrer l’attention, pas pour inscrire dans une note une probabilité de défaut au dixième de point près.
Un dossier, ouvert facteur par facteur
Un classement moyen indique ce qui compte en général. Un comité d’investissement a besoin d’autre chose : pourquoi ce dossier, et sur quels éléments. Un modèle qui répond « risqué » sans dire pourquoi n’est pas faux, il est inutilisable : aucun comité n’approuve une décision qu’il ne peut examiner.
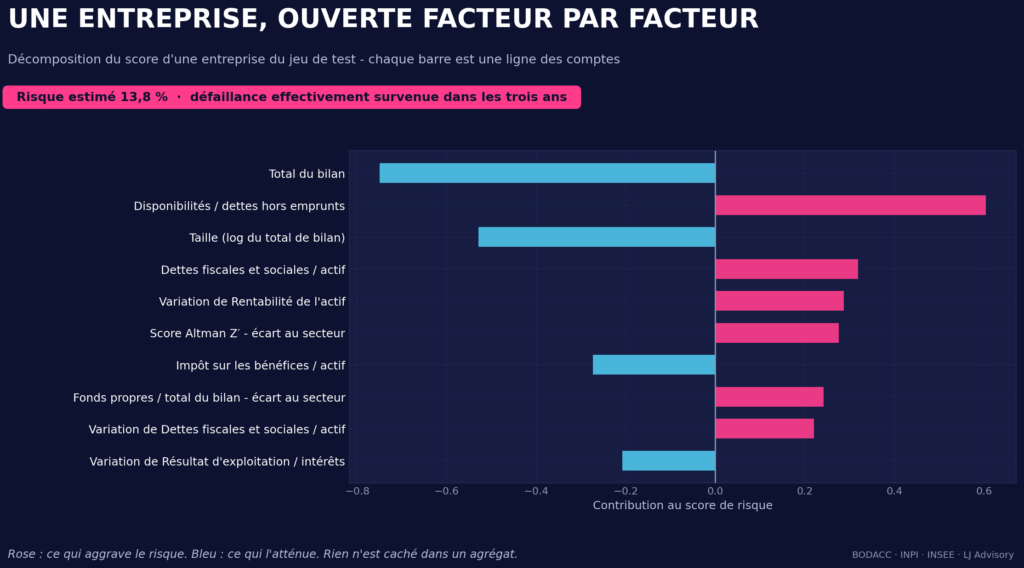
Ce graphique se lit comme une note de crédit, non comme une sortie de modèle. Chaque barre rose relève le risque estimé, chaque barre bleue l’abaisse, et la longueur de la barre mesure sa contribution. Les barres portent sur des postes des comptes, mais aussi sur des ratios, leurs variations d’un exercice à l’autre et leurs écarts à la norme du secteur, tous calculés à partir des comptes déposés.
Ce dossier illustre exactement le propos de cet article : le modèle lui attribuait un risque de 13,8 %, quatre fois la moyenne générale, et la défaillance est bien survenue dans les trois ans. La taille de son bilan plaidait en sa faveur ; l’ont emporté des disponibilités trop minces au regard de ses dettes, des dettes fiscales et sociales lourdes, une rentabilité de l’actif en recul, ainsi qu’un score de solvabilité et des fonds propres nettement en retrait de la norme de son secteur. Un tableau de bord fondé sur la rentabilité l’aurait laissée passer sans un regard.
On notera qu’aucun des facteurs qui pèsent le plus sur le risque estimé n’est un niveau de résultat : deux postes du cycle de trésorerie et une dégradation de la rentabilité viennent en tête, suivis de deux écarts à la norme sectorielle. C’est la démonstration, sur un cas, de ce que le classement des familles dit en moyenne.
C’est aussi ce qui rend la conclusion réfutable sur le terrain. Si la décomposition s’appuie sur un poste que la data room révèle exceptionnel, elle peut être écartée sur pièces plutôt qu’à l’intuition. Chaque barre se ramène aux comptes déposés, vérifiables par quiconque dispose des liasses : rien ne repose sur l’autorité du modèle.
Ce que cela change à chaque étape d’une opération
Origination et recherche de cibles : le vivier français non coté est vaste et opaque – ni notation, ni suivi par les analystes, ni cours. Les comptes déposés sont la seule information disponible sur toutes les cibles à la fois. En tirer un premier tri par risque de défaillance d’entreprise ne remplace aucun jugement ; cela fixe l’ordre dans lequel les dossiers s’ouvrent. Sur une liste de quatre-vingts noms, cela suffit à déterminer l’affectation du temps de l’équipe. Le même tri sert au-delà de l’acquisition : hiérarchiser par risque de défaillance les contreparties auxquelles on s’apprête à s’exposer – un client stratégique, un fournisseur unique, un partenaire de cotraitance – relève de la même lecture.
Analyse d’opportunité : deux cibles valorisées au même multiple d’EBITDA ne sont pas le même actif. Celle dont le cycle immobilise un quart du bilan devra financer sa croissance avant d’en encaisser le produit ; l’autre, non. Cet écart ne se lit pas dans un multiple, il se lit dans le bilan, et il modifie la thèse d’investissement, pas seulement le prix.
Due diligence acquéreur : une data room contient rarement plus de trois exercices. Les comptes déposés, eux, sont publics et s’obtiennent en quelques minutes : deux exercices supplémentaires suffisent souvent à changer la lecture, et à vérifier que la trajectoire présentée correspond à celle qui a été déposée. Sur les cibles à cycle long, deux points méritent une question écrite : la saisonnalité du besoin en fonds de roulement, car un arrêté au point bas de l’année flatte le bilan, et le traitement des retenues de garantie.
Évaluation, structuration et closing : c’est là que l’analyse se traduit en montants. Un besoin en fonds de roulement structurellement élevé ne se règle pas par l’ajustement de prix à la date d’arrêté : c’est un besoin permanent de capital, qui pèse sur la valeur d’entreprise elle-même et n’a pas sa place dans le calcul de la trésorerie nette. Trois points de négociation en découlent : fixer le besoin en fonds de roulement normatif sur une moyenne pluriannuelle plutôt que sur le dernier arrêté, indexer un complément de prix sur les encaissements réels plutôt que sur le chiffre d’affaires facturé, et adosser la garantie d’actif et de passif aux créances clients. L’historique des comptes déposés permet d’étayer chacun de ces points.
Ce qui peut encore être affiné
La couverture. Le taux de 3,3 % porte sur les sociétés dont les comptes sont déposés et exploitables. Les dépôts assortis d’une déclaration de confidentialité sont signalés par le registre, donc dénombrables : mesurer leur part secteur par secteur est la prochaine étape naturelle. Les sociétés qui ne déposent aucun compte restent, par construction, hors du champ d’un modèle fondé sur les comptes.
Le périmètre. L’analyse se concentre sur les sociétés dont le bilan atteint au moins un million d’euros, c’est-à-dire le vivier d’une transaction. La microentreprise, qui forme l’essentiel du tissu économique français, appelle une étude dédiée.
La définition et la période. La défaillance s’entend ici comme l’ouverture d’un redressement ou d’une liquidation judiciaire ; une sauvegarde menée à bien relève d’une autre lecture. Les années 2020 et 2021, marquées par l’effondrement des défaillances (environ 27 000 en 2021 selon la Banque de France, contre plus de 50 000 en 2019), entrent dans la fenêtre d’observation d’une partie des exercices d’apprentissage : les pondérer différemment est une piste.
Les secteurs et l’horizon. Les taux sectoriels sont des fréquences observées sur une période donnée. Soixante-douze divisions réunissent un effectif suffisant ; les quinze autres demandent davantage d’observations, tout comme un seuil de bilan relevé à deux millions d’euros ou un horizon autre que trois ans.
Ce que la data room apporte. Qualité du management, gouvernance, litiges, concentration client, engagements hors bilan : ces éléments, souvent décisifs, se lisent en due diligence. Le modèle ordonne les dossiers, la data room les complète.
Conclusion
Un fil traverse toute l’analyse : dans le non-coté français, la rentabilité ne suffit pas à trancher dès lors que la taille des entreprises permet d’analyser leur structure financière et leur trajectoire. Près d’une défaillance sur quatre concerne une entreprise rentable en exploitation, et chez ces entreprises, le besoin en fonds de roulement d’exploitation fait presque doubler le risque. Mais pour la PME et l’ETI, ce cycle de trésorerie ne décide pas seul : il partage la tête avec la position de l’entreprise face à son secteur, la trajectoire suivant de près. Ce sont autant de lectures à croiser plutôt qu’à hiérarchiser.
Les secteurs disent la même chose sous un autre angle : non pas quels métiers subissent des défaillances, mais lesquels partagent la même structure. Ce ne sont pas les plus capitalistiques qui font défaut, ce sont ceux dont la marge se renégocie sans qu’aucun actif ne vienne amortir le choc : l’habillement, le meuble, l’imprimerie, la sécurité. À l’autre bout, les activités réglementées ou adossées à un actif résistent, avec une exposition environ dix fois moindre – un écart qu’aucun multiple d’EBITDA ne laisse paraître.
Pour un fonds, un directeur M&A ou un conseil, l’implication est directe. Le compte de résultat départage mal les dossiers rentables, c’est-à-dire précisément ceux qui arrivent en comité. Le bilan, confronté aux références sectorielles, départage.
Le machine learning, assorti ici de méthodes d’explicabilité, ne remplace pas l’analyse crédit : il hiérarchise le risque de défaillance d’entreprise et rend chaque conclusion traçable jusqu’aux comptes. Ce dernier point n’est pas accessoire : c’est ce qui sépare un outil qu’un comité utilise d’un outil qu’il écoute poliment avant de décider autrement.
En parler sur un dossier en cours
Notre apport à une opération tient en trois interventions : rendre une série d’exercices réellement comparable avant d’y lire une tendance, situer une cible face à son secteur plutôt que dans l’absolu, et traduire une fragilité de bilan en un montant défendable au moment de négocier.
Hiérarchiser une liste de cibles par risque de défaillance de société, défendre un besoin en fonds de roulement normatif contesté en négociation, comprendre pourquoi une cible aux comptes apparemment sains ne convainc pas en due diligence : ce sont des sujets sur lesquels nous intervenons.
Note sur la méthode. Le découpage des données est chronologique, la calibration est ajustée sur une période distincte de celle du test, et chaque étape s’interrompt si un contrôle échoue. D’autres choix de seuil de taille, d’horizon ou de découpage donneraient d’autres chiffres, et un usage en conditions actuelles imposerait un nouveau recalage. Rien de ce qui précède ne constitue un modèle de crédit opérationnel, un conseil en investissement ni une recommandation.
Cette étude a été construite de façon itérative, sur plusieurs versions, avec l’assistance de l’intelligence artificielle. Les versions écartées l’ont été plus souvent pour un défaut de données que pour une faiblesse du modèle ; ce qui est publié ici a passé l’ensemble des contrôles.
À propos de LJ Advisory
Fusions-acquisitions et réallocation de capital pour les fonds mid-market, les acteurs de l’énergie et de l’industrie, et les dirigeants engagés dans des opérations transfrontalières.