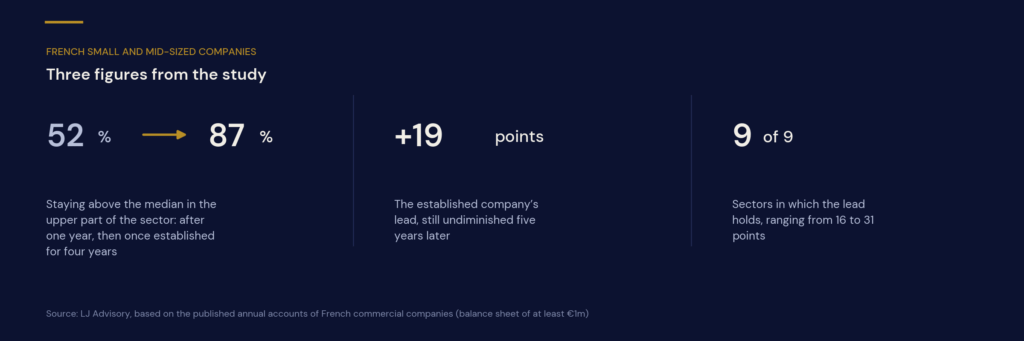
Zwei Unternehmen zählen zum rentabelsten Sechstel ihrer Branche. Das erste liegt seit einem Geschäftsjahr über dem Branchenmedian, das zweite seit mindestens vier aufeinanderfolgenden Jahren. Die Wahrscheinlichkeit, in den beiden folgenden Geschäftsjahren über diesem Median zu bleiben, beträgt 52 % für das erste und 87 % für das zweite. Ein Unternehmen, dessen Rendite den Median nur knapp übersteigt, dies aber seit vier Jahren, erreicht 63 %. Die Dauerhaftigkeit einer maßvollen Leistung ist ein verlässlicheres Zeichen wiederkehrender Rentabilität als eine hohe, erst kürzlich erreichte Rendite.
Die Jahresrentabilität verbindet dauerhafte Bestandteile mit Einflüssen der Umstände. Die Persistenz von Renditen und ihre allmähliche Rückkehr zum Mittelwert sind für börsennotierte Gesellschaften seit Langem belegt; die Abschlüsse nicht börsennotierter französischer Unternehmen erlauben es, das Ausmaß zu beziffern. Grundlage sind nahezu 200 000 Jahresabschlüsse, beobachtet bis 2025.
Die Dauer der Leistung verrät ihre Beständigkeit
Unter den Unternehmen, deren Gesamtkapitalrendite über dem Median ihrer Wirtschaftsabteilung liegt, haben wir die Dauer dieser Outperformance gemessen und anschließend beobachtet, ob sie sich in den beiden folgenden Geschäftsjahren hält. Bei vergleichbarem Rang innerhalb der Branche entsprechen vier aufeinanderfolgende Jahre über dem Median – gegenüber einem einzigen – einer um 24 bis 35 Prozentpunkte höheren Fortbestandswahrscheinlichkeit, je nach Rangband.
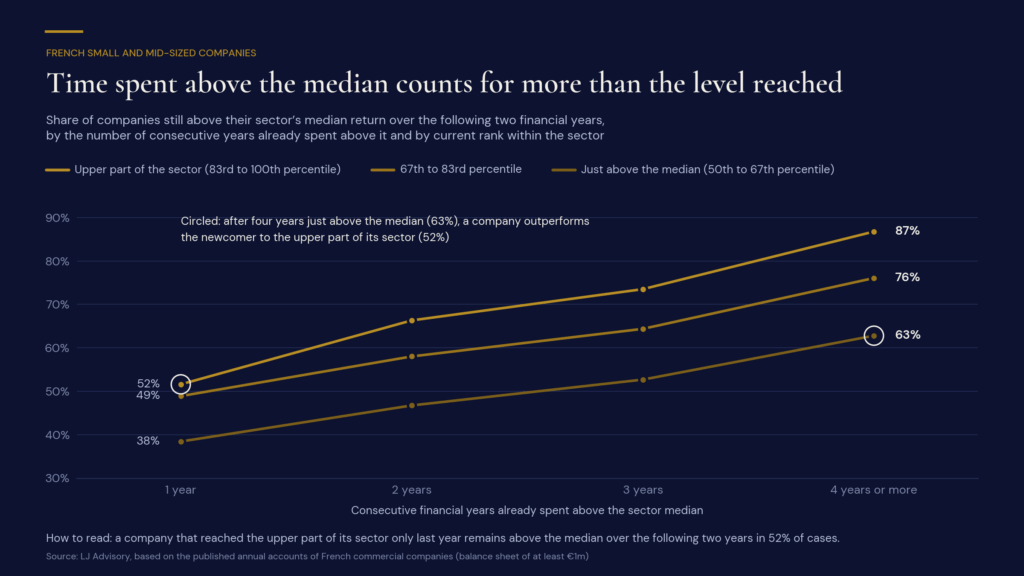
Diese Rangfolge legt nahe, das Gewicht des letzten Geschäftsjahres zu überdenken. Ein Unternehmen, das heute im oberen Sechstel seiner Branche rangiert, dessen Outperformance aber erst ein Jahr zurückreicht, bleibt in 52 % der Fälle über die beiden folgenden Jahre oberhalb des Medians. Für ein Unternehmen, das den Median nur geringfügig übertrifft, dies aber seit vier Geschäftsjahren, erreicht dieser Anteil 63 %. In diesem Vergleich wiegt die Tiefe der Historie schwerer als das erreichte Rentabilitätsniveau.
Zwei Prüfungen stützen diese Lesart. Der Abstand bleibt bestehen, wenn der Vergleich auf Unternehmen beschränkt wird, die sämtlich über eine vierjährige Historie verfügen. Er bleibt ebenso unverändert, wenn die Unternehmen auf das exakte Branchenperzentil bezogen werden. Weder die Verfügbarkeit früherer Abschlüsse noch eine bessere Stellung innerhalb desselben Bandes genügt somit, um den beobachteten Vorsprung zu erklären.
Ein Vorsprung, der auch nach fünf Jahren Bestand hat
Der Vorsprung beschränkt sich nicht auf die beiden folgenden Geschäftsjahre. Bei vergleichbarem Ausgangsrang bleiben Unternehmen, deren Rendite seit mindestens vier Jahren über dem Median liegt, nach einem Jahr in 81 % und nach fünf Jahren in 71 % der Fälle oberhalb dieser Schwelle. Für Unternehmen mit junger Outperformance betragen diese Anteile 62 % beziehungsweise 52 %.
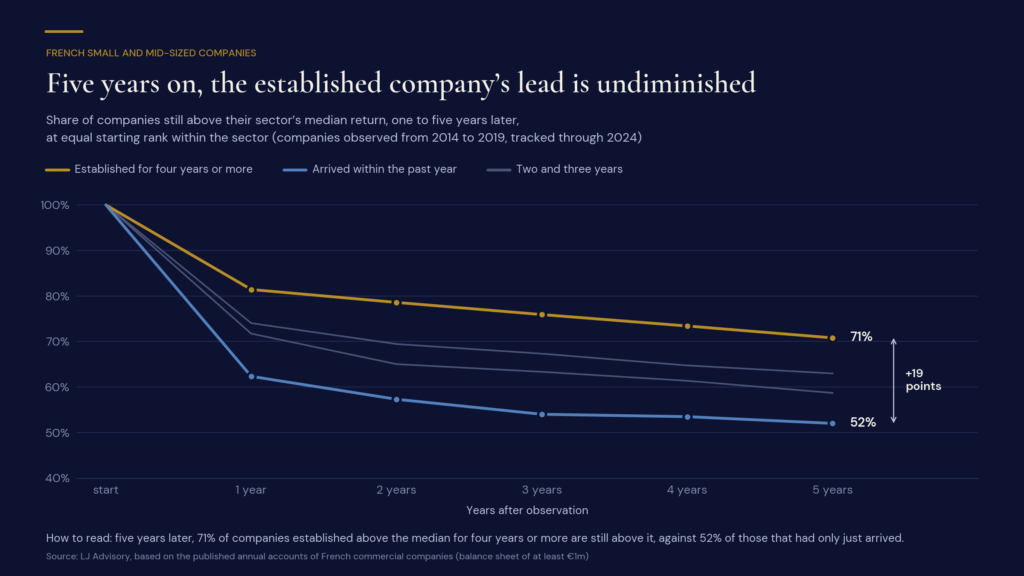
Der Verlauf beider Gruppen ist ebenso aufschlussreich wie der Abstand zwischen ihnen. Bereits im ersten Geschäftsjahr sinkt der Anteil der Unternehmen oberhalb des Medians um 38 Punkte, wenn die Outperformance jung ist, gegenüber 19 Punkten, wenn sie seit Langem besteht. In den folgenden vier Jahren beträgt der Rückgang in beiden Gruppen rund zehn Punkte. Dieser Verlauf legt nahe, dass sich die vorübergehenden Bestandteile der Rentabilität rasch auflösen, während ihr wiederkehrender Sockel langsamer erodiert.
Über eine Halteperiode von fünf Jahren behalten die bereits im ersten Jahr festgestellten 19 Punkte Vorsprung somit ihre volle Tragweite.
Eine Konstante, trotz sehr unterschiedlicher Branchen
Die Dauerhaftigkeit der Outperformance behält ihren Informationswert in jedem der neun untersuchten Wirtschaftsabschnitte. Bei vergleichbarem Rang innerhalb der Branche reicht der Vorsprung von Unternehmen mit gefestigter Historie von 16 Punkten im Gastgewerbe bis zu 31 Punkten im Grundstücks- und Wohnungswesen. Im Baugewerbe wie in Information und Kommunikation erreicht er 28 Punkte, im verarbeitenden Gewerbe 23 Punkte.
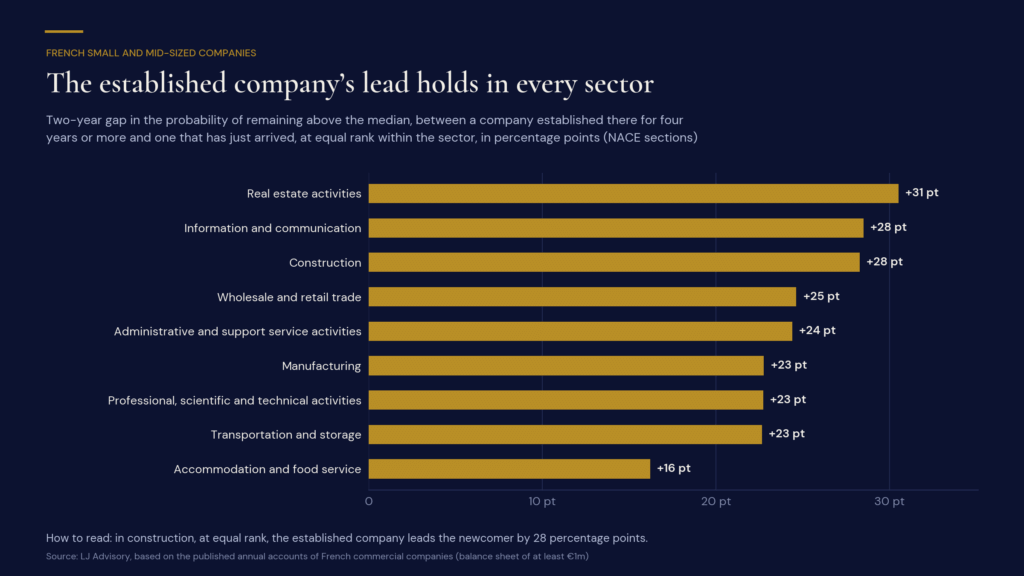
Diese Übereinstimmung enthebt nicht einer branchenspezifischen Lesart. Eine operative Marge von 5 % ordnet ein Unternehmen dem oberen Viertel des Kraftfahrzeughandels zu, liegt jedoch unter dem Median der Rechts- und Steuerberatung, der 10 % beträgt. Ein Branchen-Benchmark der Rentabilität entsteht daher Abteilung für Abteilung: Erst innerhalb derselben Branche gewinnt der Vergleich seine volle wirtschaftliche Aussagekraft.
Über die Historie hinaus unterscheidet ein auf sämtlichen Abschlüssen trainiertes Modell in 87 von 100 Fällen zutreffend ein Unternehmen, das seine Outperformance behauptet, von einem, das sie verliert – gegenüber 75 Fällen, wenn allein die Rendite des laufenden Geschäftsjahres herangezogen wird. Die Kennzahlen, die diesen Unterschied tragen, gehören zu den Grundlagen der Bilanzanalyse: Bruttobetriebsergebnis und Ergebnis im Verhältnis zur Bilanzsumme, operative Marge und Kapitalumschlag.
In der Transaktion: wiederkehrende Rentabilität bewerten
Ob er sich aus vergleichbaren Transaktionen oder aus einem branchenbezogenen Bewertungsmultiplikator ableitet – der Preis kapitalisiert eine Ertragskraft, deren Fortdauer unterstellt wird. Bei vergleichbaren Merkmalen bedeutet es, denselben Multiplikator auf eine jüngst erreichte und auf eine über vier Geschäftsjahre bestätigte Rentabilität anzuwenden, beiden dieselbe Beständigkeit zuzusprechen. Die Analyse der Ergebniswiederkehr verdient daher ihren Platz in der Preisbeurteilung. Drei Punkte verdienen besondere Aufmerksamkeit.
- Die Tiefe der Rentabilitätshistorie beurteilen. Die Zahl der aufeinanderfolgenden Geschäftsjahre über dem Branchenmedian ergänzt das Niveau des letzten Jahres und untermauert die Einschätzung seiner Wiederkehr.
- Die Treiber einer jüngsten Verbesserung qualifizieren. Ein plötzlicher Anstieg der Rentabilität verlangt eine Prüfung der einmaligen Posten, bevor ein normalisiertes Ergebnis festgelegt wird.
- Konvergenzannahmen an die Reife der Leistung anpassen. Das Abklingen vorübergehender Effekte und die Erosion der wiederkehrenden Rentabilität folgen unterschiedlichen Rhythmen. Finanzplanungen gewinnen, wenn sie dies berücksichtigen.
Dieser Ansatz gilt für Unternehmen, deren Wert maßgeblich auf der operativen Rentabilität beruht. Ein Unternehmen in der Investitionsphase, das anhand seines künftigen Wachstums bewertet wird, verlangt eine seinem Entwicklungsstand angemessene Beurteilung.
Von der Bilanzanalyse zur Entscheidung
Erwerben: die Ergebnisqualität beurteilen
In der Financial Due Diligence ordnen wir die Rentabilität des Zielunternehmens im Kreis seiner Vergleichsgruppe ein, prüfen die Dauerhaftigkeit seiner Outperformance und beurteilen, wie wiederkehrend seine jüngsten Ergebnisse sind. Die Normalisierung der Ergebnisse stützt sich damit auf eine belegte Historie, die Preisverhandlung auf eine fundierte Lesart der Ertragskraft.
Veräußern: die Bewertung untermauern
Für einen Veräußerer ist eine über mehrere Geschäftsjahre oberhalb des Branchenmedians liegende Rendite ein Bewertungsargument für sich. Wir belegen Niveau und Dauerhaftigkeit in den Verkaufsunterlagen, um die Qualität der Leistung greifbar zu machen und den vorgeschlagenen Multiplikator zu stützen.
Investieren: Auswahl und Beteiligungscontrolling schärfen
Für einen Fonds bereichert die Dauerhaftigkeit der Outperformance sowohl die Kriterien der Zielauswahl als auch die Überprüfung der Beteiligungen. Sie trennt Unternehmen, deren Rentabilität einer erprobten Entwicklung folgt, von jenen, deren jüngste Leistung erhöhte Aufmerksamkeit verlangt. Sie stellt die Rentabilität zudem in ihren Branchenkontext.
Bereiten Sie eine Akquisition, eine Veräußerung oder eine Portfolioüberprüfung vor? LJ Advisory erstellt einen Branchen-Benchmark der Rentabilität des Unternehmens und analysiert dessen Positionierung sowie die Wiederkehr seiner Ergebnisse, um Bewertung und Transaktionsbedingungen zu fundieren.
Methodik und Untersuchungsumfang
- Analysebasis. Eine Million Geschäftsjahre französischer Handelsgesellschaften, deren höchste beobachtete Bilanzsumme mindestens eine Million Euro erreicht, ganz überwiegend kleine und mittlere Unternehmen: vollständige Jahresabschlüsse von 2012 bis 2025 für Geschäftsjahre von zwölf Monaten. Jeder Abschluss wird anhand der beiden folgenden Geschäftsjahre beurteilt. Größenschwelle und Stichprobenregeln sind studienspezifisch.
- Gesamtkapitalrendite. Verhältnis des Betriebsergebnisses zur Bilanzsumme. Median und Rang werden jährlich je Abteilung der französischen Wirtschaftszweigsystematik, Revision 2, für Abteilungen mit mindestens dreißig Unternehmen berechnet. Methodische Konvention: Eine Eigenkapitalquote von höchstens 5 % führt zu einer Einstufung unterhalb des Medians.
- Zweijahres-Persistenz der Outperformance. Eine Gesamtkapitalrendite oberhalb des Abteilungsmedians in jedem der beiden folgenden Geschäftsjahre. Eine in diesem Zeitraum eintretende Insolvenz wird einem Absinken unter den Median gleichgesetzt. Die Kennzahl misst die Persistenz einer relativen Leistung.
- Dauer der Outperformance. Zahl der aufeinanderfolgenden Geschäftsjahre über dem Median, begrenzt auf vier. Diese Messung liegt für 198 842 Abschlüsse vor, deren Vorjahre lückenlos hinterlegt wurden.
- Vergleich bei gleichem Branchenrang. Jede Gruppe wird mit Unternehmen desselben Rangdezils ihrer Branche und desselben Jahres verglichen. Das Ergebnis bleibt unverändert, wenn der Vergleich auf Perzentilebene erfolgt, ebenso im engeren Kreis der Unternehmen mit vierjähriger Historie.
- Zeitliche Stabilität. Die Abstände finden sich in jedem der drei Beobachtungszeiträume, die 2019, 2022 und 2025 enden.
- Fünfjahresbeobachtung. Unternehmen von 2014 bis 2019 beobachtet und bis 2024 verfolgt. Auf Sicht von fünf Jahren bleiben sechs von zehn Unternehmen beobachtbar, in beiden Gruppen zu gleichen Anteilen.
- Branchengruppierung. Abteilungen nach den Abschnitten der französischen Systematik zusammengefasst; neun Wirtschaftsabschnitte werden untersucht.
- Modell der finanziellen Einflussgrößen. Das Modell stützt sich auf 104 aus den Jahresabschlüssen berechnete Kennzahlen, um die Zweijahres-Persistenz der Gesamtkapitalrendite zu prognostizieren. Es wird auf den bis 2019 beobachteten Geschäftsjahren trainiert und anschließend auf den Jahren 2021 bis 2025 bewertet, die beim Training nicht verwendet wurden. Dieselben Kennzahlen treten in 29 bis 31 der 31 untersuchten Branchen hervor.
Quellen: Französische Wirtschaftszweigsystematik, Revision 2 (Insee); Die aggregierte Systematik – NA, 2008 (Insee); Auf dem Weg zu einer neuen Systematik: NAF 2025 (Insee). Die ausgewiesenen Zahlen stammen aus Arbeiten von LJ Advisory zu den veröffentlichten Jahresabschlüssen französischer Handelsgesellschaften.