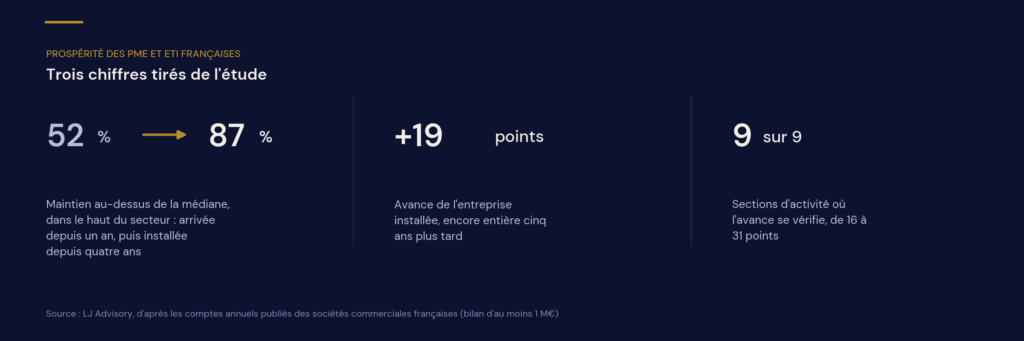
Deux entreprises figurent dans le sixième le plus rentable de leur secteur. La première dépasse la médiane sectorielle depuis un exercice ; la seconde, depuis au moins quatre exercices consécutifs. Leur probabilité de rester au-dessus de cette médiane au cours des deux exercices suivants s’établit à 52 % pour la première et à 87 % pour la seconde. Une entreprise dont la rentabilité excède à peine la médiane, mais depuis quatre ans, présente une probabilité de maintien de 63 %. La continuité d’une performance modérée signale une rentabilité durable plus sûrement qu’une rentabilité élevée récemment acquise.
La rentabilité annuelle conjugue des composantes récurrentes et des effets de circonstance. La persistance des rentabilités et leur retour progressif vers la moyenne sont documentés de longue date pour les sociétés cotées ; les comptes des sociétés françaises non cotées permettent d’en mesurer l’ampleur. Près de 200 000 bilans, avec un suivi jusqu’en 2025, servent de base à cette mesure.
La continuité de la performance éclaire sa pérennité
Parmi les entreprises dont la rentabilité économique dépasse la médiane de leur division d’activité, nous avons mesuré la durée de cette surperformance, puis observé son maintien au cours des deux exercices suivants. À rang sectoriel comparable, quatre exercices consécutifs au-dessus de la médiane, contre un seul, correspondent à une probabilité de maintien supérieure de 24 à 35 points de pourcentage, selon la tranche de classement.
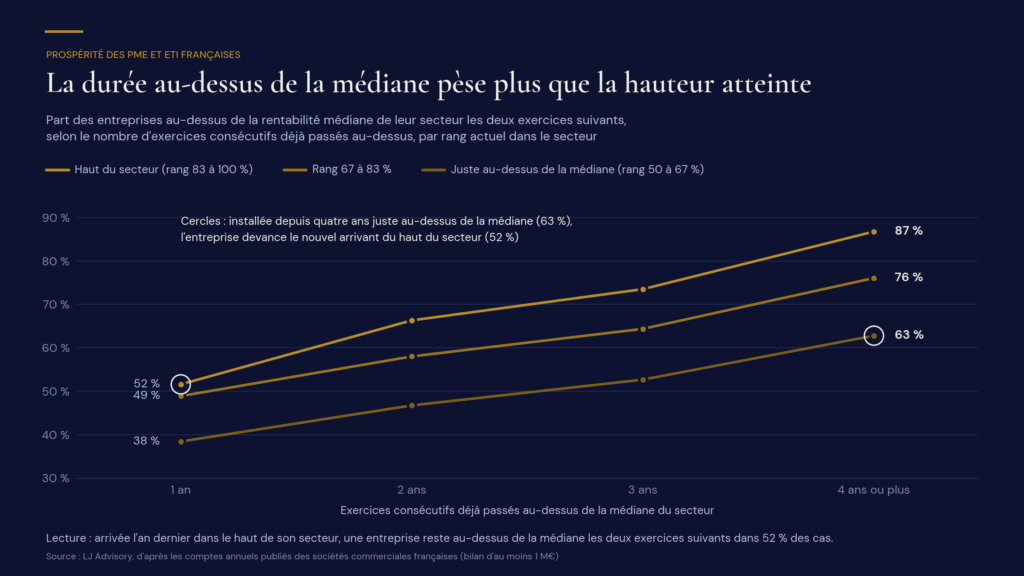
Cette hiérarchie invite à reconsidérer le poids accordé au dernier exercice. Une entreprise aujourd’hui classée dans le sixième supérieur de son secteur, mais dont la surperformance ne remonte qu’à un an, reste au-dessus de la médiane pendant les deux exercices suivants dans 52 % des cas. Cette proportion atteint 63 % pour une entreprise qui ne dépasse que légèrement la médiane, mais depuis quatre exercices. Dans cette comparaison, la profondeur de l’historique prime sur le niveau de rentabilité atteint.
Deux vérifications confortent cette lecture. L’écart subsiste lorsque la comparaison porte uniquement sur des entreprises disposant toutes de quatre exercices d’historique. Il demeure également inchangé lorsque les entreprises sont comparées au centile sectoriel exact. Ni la disponibilité des comptes antérieurs ni un meilleur classement à l’intérieur d’une même tranche ne suffisent donc à expliquer l’avantage observé.
Un avantage qui subsiste à cinq ans
L’avantage ne se limite pas aux deux exercices suivants. À rang initial comparable, les entreprises dont la rentabilité dépasse la médiane depuis au moins quatre ans restent au-dessus de ce seuil dans 81 % des cas après un an et dans 71 % des cas après cinq ans. Pour celles dont la surperformance est récente, ces proportions s’établissent respectivement à 62 % et à 52 %.
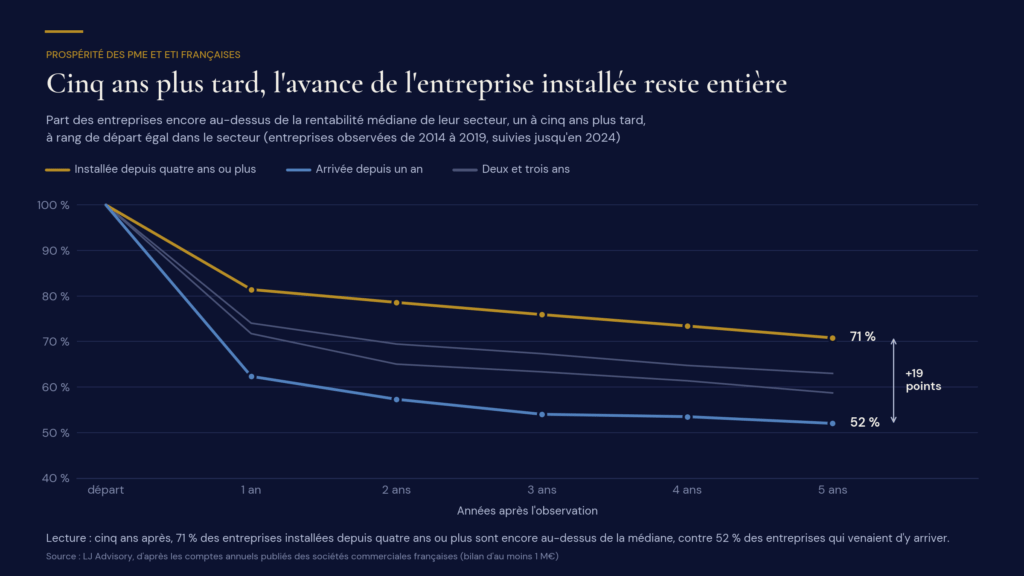
La trajectoire des deux groupes est aussi instructive que l’écart qui les sépare. Dès le premier exercice, la proportion d’entreprises au-dessus de la médiane recule de 38 points lorsque la surperformance est récente, contre 19 points lorsqu’elle est établie de longue date. Au cours des quatre années suivantes, le recul est d’une dizaine de points dans les deux groupes. Cette évolution suggère que les composantes transitoires de la rentabilité se résorbent rapidement, tandis que son socle récurrent s’érode plus lentement.
Sur un horizon de détention de cinq ans, les 19 points d’avance constatés dès la première année conservent ainsi toute leur portée.
Une constante, malgré la diversité des secteurs
La continuité de la surperformance conserve sa valeur informative dans chacune des neuf sections d’activité examinées. À rang sectoriel comparable, l’avantage des entreprises dont l’historique est établi varie de 16 points dans l’hébergement et la restauration à 31 points dans les activités immobilières. Il atteint 28 points dans la construction comme dans l’information et la communication, et 23 points dans l’industrie manufacturière.
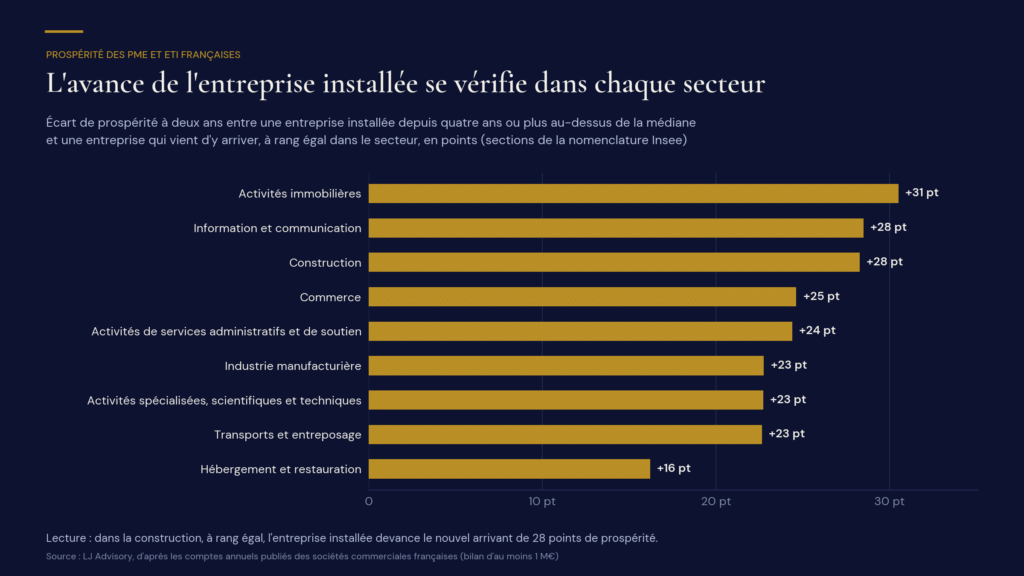
Cette convergence ne dispense pas d’une lecture propre à chaque métier. Une marge d’exploitation de 5 % situe une entreprise dans le quart supérieur du commerce et de la réparation automobiles, mais en deçà de la médiane des activités juridiques et comptables, établie à 10 %. Un benchmark sectoriel de rentabilité se construit donc division par division : c’est à l’intérieur d’un même secteur que la comparaison prend sa pleine signification économique.
Au-delà de l’historique, un modèle entraîné sur l’ensemble des bilans distingue correctement, dans 87 cas sur 100, une entreprise qui maintient sa surperformance d’une entreprise qui la perd, contre 75 avec la seule rentabilité de l’exercice courant. Les indicateurs qui portent cet écart relèvent des fondamentaux de l’analyse financière : excédent brut d’exploitation et résultat rapportés à l’actif, marge d’exploitation, rotation de l’actif.
En transaction : valoriser la rentabilité durable
Qu’il provienne de transactions comparables ou d’un multiple de valorisation par secteur, le prix capitalise une capacité bénéficiaire supposée se prolonger. À caractéristiques comparables, appliquer le même multiple à une rentabilité récemment acquise et à une rentabilité confirmée sur quatre exercices revient à leur prêter la même pérennité. L’analyse de la récurrence des résultats gagne donc à trouver sa place dans l’appréciation du prix. Trois points méritent une attention particulière.
- Apprécier la profondeur de l’historique de rentabilité. Le nombre d’exercices consécutifs au-dessus de la médiane sectorielle complète le niveau du dernier exercice et étaye l’appréciation de sa récurrence.
- Qualifier les facteurs d’une amélioration récente. Une progression soudaine de la rentabilité appelle un examen des éléments non récurrents avant de retenir un résultat normatif.
- Adapter les hypothèses de convergence à la maturité de la performance. La résorption des effets transitoires et l’érosion de la rentabilité récurrente obéissent à des rythmes distincts. Les projections financières gagnent à en tenir compte.
Cette approche s’applique aux entreprises dont la valeur repose principalement sur la rentabilité d’exploitation. Une société en phase d’investissement, valorisée au regard de sa croissance future, exige une appréciation adaptée à son stade de développement.
De l’analyse financière à la décision
Acquérir : apprécier la qualité des résultats
En due diligence financière, nous situons la rentabilité de la cible parmi ses pairs, examinons la continuité de sa surperformance et apprécions le caractère récurrent de ses résultats récents. La normalisation des résultats s’appuie ainsi sur un historique documenté, et la négociation du prix sur une lecture étayée de la capacité bénéficiaire.
Céder : étayer la valorisation
Pour un cédant, une rentabilité supérieure à la médiane sectorielle sur plusieurs exercices constitue un argument de valorisation. Nous en documentons le niveau et la continuité dans le dossier de cession, afin de rendre tangible la qualité de la performance et de soutenir le multiple proposé.
Investir : affiner la sélection et le suivi des participations
Pour un fonds, la continuité de la surperformance enrichit les critères de sélection des cibles et la revue des participations. Elle distingue les entreprises dont la rentabilité s’inscrit dans une trajectoire éprouvée de celles dont la performance récente appelle une vigilance accrue. Elle replace aussi la rentabilité dans son contexte sectoriel.
Vous préparez une acquisition, une cession ou une revue de portefeuille ? LJ Advisory établit un benchmark sectoriel de la rentabilité de l’entreprise, en analyse le positionnement et la récurrence, pour éclairer la valorisation et les conditions de la transaction.
Méthodologie et périmètre de l’étude
- Base d’analyse. Un million d’exercices de sociétés commerciales françaises dont le total de bilan maximal observé atteint au moins un million d’euros, très majoritairement des PME et ETI : comptes annuels complets de 2012 à 2025, portant sur des exercices de douze mois. Chaque bilan est évalué au regard des deux exercices suivants. Le seuil de taille et les modalités d’échantillonnage sont propres à l’étude.
- Rentabilité économique. Ratio du résultat d’exploitation à l’actif. La médiane et le rang sont calculés chaque année par division de la nomenclature d’activités française, révision 2, pour les divisions comptant au moins trente entreprises. Par convention méthodologique, un ratio de capitaux propres sur actif inférieur ou égal à 5 % entraîne un classement sous la médiane.
- Persistance de la surperformance à deux ans. Maintien d’une rentabilité économique supérieure à la médiane de la division au cours de chacun des deux exercices suivants. Une défaillance survenant dans cet intervalle est assimilée à un passage sous la médiane. Cet indicateur, désigné comme « prospérité » dans les graphiques, mesure la persistance d’une performance relative.
- Antériorité de la surperformance. Nombre d’exercices consécutifs au-dessus de la médiane, plafonné à quatre. Cette mesure est disponible pour 198 842 bilans dont les exercices antérieurs ont été déposés sans interruption.
- Comparaison à rang sectoriel égal. Chaque groupe est comparé aux entreprises du même décile de classement dans leur secteur et pour la même année. Le résultat demeure identique lorsque la comparaison est effectuée au centile, ainsi que sur le seul périmètre des entreprises disposant de quatre exercices d’historique.
- Stabilité temporelle. Les écarts se retrouvent sur chacune des trois périodes d’observation, s’achevant en 2019, 2022 et 2025.
- Suivi à cinq ans. Entreprises observées de 2014 à 2019, suivies jusqu’en 2024. À l’horizon de cinq ans, six entreprises sur dix demeurent observables, dans des proportions identiques pour les deux groupes.
- Regroupements sectoriels. Divisions regroupées selon les sections de la nomenclature de l’Insee ; neuf sections d’activité sont examinées.
- Modèle d’analyse des facteurs financiers. Le modèle mobilise 104 indicateurs calculés à partir des comptes annuels pour prévoir la persistance à deux ans de la rentabilité économique. Il est entraîné sur les exercices observés jusqu’en 2019, puis évalué sur les exercices de 2021 à 2025, non utilisés lors de l’apprentissage. Les mêmes indicateurs ressortent dans 29 à 31 des 31 secteurs étudiés.
Sources : Nomenclature d’activités française, révision 2 (Insee) ; La nomenclature agrégée – NA, 2008 (Insee) ; Vers une nouvelle nomenclature : la NAF 2025 (Insee). Les résultats chiffrés sont issus des travaux de LJ Advisory sur les comptes annuels publiés des sociétés commerciales françaises.